

100% ĐBQH tham gia biểu quyết tán thành thông qua Luật Phát triển doanh nghiệp nhỏ và vừa
Với 100% đại biểu tham gia biểu quyết tán thành, Quốc hội vừa thông qua Luật Phát triển doanh nghiệp nhỏ và vừa, tạo cơ sở pháp lý cho việc triển khai đồng bộ các chính sách hỗ trợ doanh nghiệp.
Với 485/485 đại biểu Quốc hội biểu quyết tán thành, chiếm 100% đại biểu tham gia biểu quyết và chiếm 97,19% tổng số đại biểu Quốc hội, Quốc hội đã chính thức thông qua Luật Phát triển doanh nghiệp nhỏ và vừa.
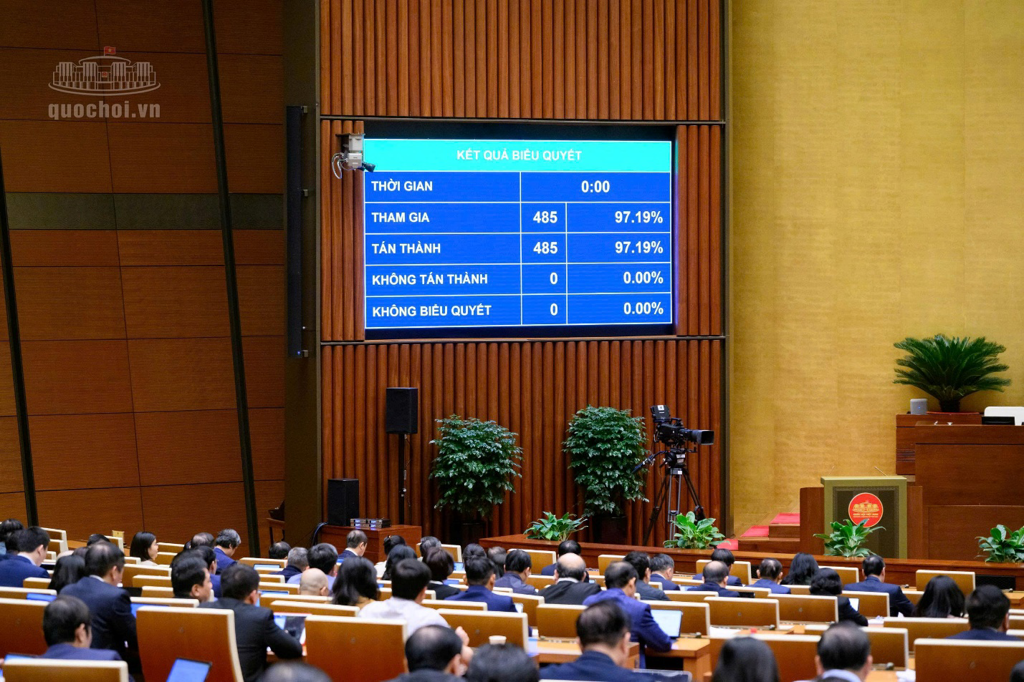
Với 100% đại biểu tham gia biểu quyết tán thành, Quốc hội vừa thông qua Luật Phát triển doanh nghiệp nhỏ và vừa; Ảnh: quochoi.vn
Trước đó, thừa ủy quyền của Thủ tướng Chính phủ trình bày Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, Bộ trưởng Bộ Tư pháp Hoàng Thanh Tùng nêu rõ, trên cơ sở ý kiến của các đại biểu Quốc hội, kết luận của Ủy ban Thường vụ Quốc hội, Chính phủ đã chỉ đạo cơ quan chủ trì soạn thảo chủ trì, phối hợp với các cơ quan của Quốc hội và các cơ quan có liên quan nghiên cứu, tiếp thu, hoàn thiện dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa và đã có báo cáo tiếp thu, giải trình, chỉnh lý dự thảo luật gửi đến các đại biểu Quốc hội.
Doanh thu không quá 10 tỷ đồng được lựa chọn phương pháp tính thuế
Luật Phát triển doanh nghiệp nhỏ và vừa quy định về nguyên tắc, nguồn lực, hình thức thực hiện hỗ trợ; chính sách và hệ sinh thái phát triển doanh nghiệp nhỏ và vừa; trách nhiệm của các cơ quan, tổ chức, cá nhân có liên quan.
Theo Luật, nguồn lực hỗ trợ phát triển doanh nghiệp nhỏ và vừa không chỉ đến từ ngân sách nhà nước mà còn bao gồm các chính sách miễn, giảm thuế, phí, lệ phí, tiền thuê đất, tiền sử dụng đất và các khoản phải nộp ngân sách nhà nước khác theo quy định của pháp luật; cùng các nguồn lực hợp pháp khác từ tổ chức, cá nhân trong nước và nước ngoài.
Về chính sách thuế và kế toán, doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ được áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thuế suất thông thường theo quy định của pháp luật về thuế thu nhập doanh nghiệp. Doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong thời gian đầu mới thành lập theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
Đáng chú ý, Luật cũng quy định doanh nghiệp có tổng mức doanh thu năm không quá 10 tỉ đồng, hoặc theo mức điều chỉnh của Chính phủ trong từng thời kỳ, được lựa chọn áp dụng phương pháp tính thuế theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
Đối với doanh nghiệp nhỏ và vừa hoạt động trong lĩnh vực công nghệ cao, công nghệ chiến lược, Luật quy định được hưởng các chính sách ưu đãi về thuế thu nhập doanh nghiệp theo pháp luật về thuế thu nhập doanh nghiệp và pháp luật về công nghệ cao. Doanh nghiệp siêu nhỏ được áp dụng chế độ kế toán và thủ tục hành chính về thuế đơn giản.
Các hình thức hỗ trợ được quy định đa dạng, gồm cấp voucher; đặt hàng, giao nhiệm vụ; trực tiếp triển khai nhiệm vụ hỗ trợ; lựa chọn nhà thầu theo quy định của pháp luật về đấu thầu và các hình thức khác theo quy định của pháp luật.
Tiêu chí xác định doanh nghiệp nhỏ và vừa
Bộ trưởng Bộ Tư pháp Hoàng Thanh Tùng cho biết, về tiêu chí xác định doanh nghiệp nhỏ và vừa, Chính phủ thống nhất với ý kiến của Ủy ban Thường vụ Quốc hội và một số đại biểu Quốc hội về yêu cầu bảo đảm tính khả thi, ổn định của các tiêu chí xác định doanh nghiệp nhỏ và vừa, đồng thời làm rõ việc áp dụng các tiêu chí này tại thời điểm xét hỗ trợ.
"Trên cơ sở đánh giá thực tiễn hơn 25 năm triển khai chính sách hỗ trợ doanh nghiệp nhỏ và vừa, tham khảo thông lệ quốc tế, các tiêu chí trong dự thảo luật đã được rà soát kỹ lưỡng, bảo đảm khả thi, ổn định và dễ áp dụng trong thực tiễn" - Bộ trưởng Bộ Tư pháp nêu rõ.
Liên quan đến vấn đề áp dụng các tiêu chí này đối với doanh nghiệp mới thành lập khi chưa có báo cáo tài chính của năm trước, doanh nghiệp hoạt động trong nhiều lĩnh vực, sử dụng lao động thời vụ hoặc thay đổi quy mô trong thời gian hưởng hỗ trợ, tiếp thu ý kiến của các đại biểu Quốc hội, Chính phủ sẽ quy định cụ thể cách xác định các trường hợp này tại nghị định hướng dẫn thi hành luật, bảo đảm xác định đúng đối tượng doanh nghiệp nhỏ và vừa dựa trên khai thác dữ liệu sẵn có, không yêu cầu doanh nghiệp cung cấp lại thông tin mà cơ quan nhà nước đã hoặc có thể khai thác và không quy định thêm tiêu chí trái với quy định của luật.
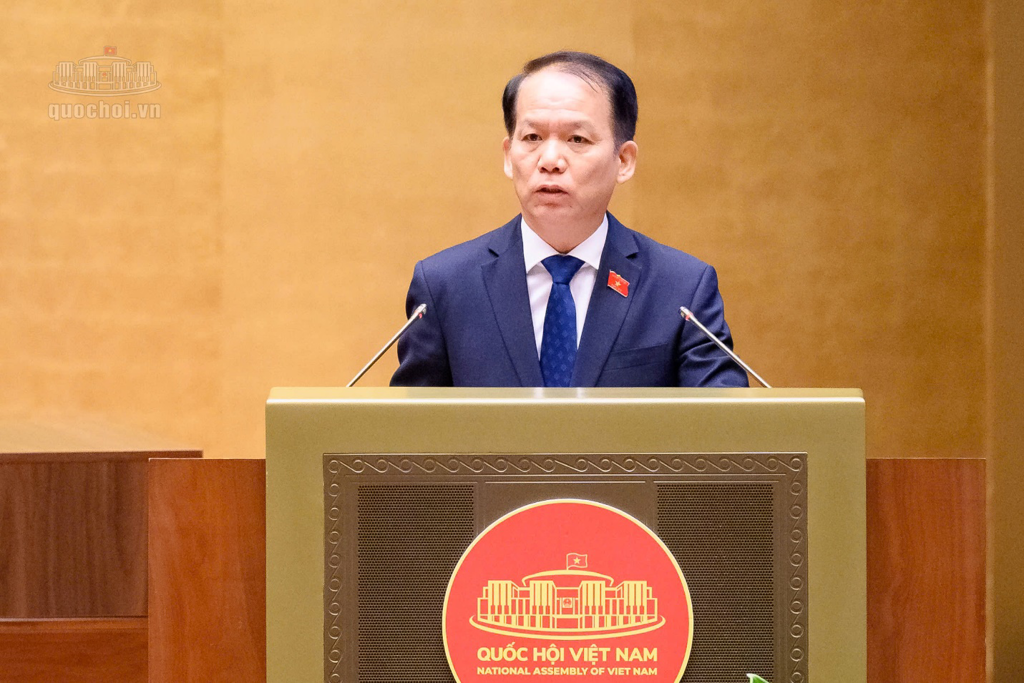
Bộ trưởng Bộ Tư pháp Hoàng Thanh Tùng trình bày Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật; Ảnh: quochoi.vn
Thúc đẩy hộ kinh doanh chuyển đổi thành doanh nghiệp
Đối với các nhóm chính sách đặc thù dành cho doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh, cá nhân kinh doanh, bên cạnh các chính sách hỗ trợ chung, nhóm doanh nghiệp này được hưởng nhiều cơ chế hỗ trợ trong quá trình chuyển đổi và hoạt động ban đầu.
Doanh nghiệp được kế thừa toàn bộ quyền, nghĩa vụ và lợi ích hợp pháp của hộ kinh doanh, cá nhân kinh doanh theo quy định của pháp luật. Trường hợp công ty trách nhiệm hữu hạn hoặc công ty cổ phần được thành lập trên cơ sở chuyển đổi từ hộ kinh doanh, chủ hộ kinh doanh phải chịu trách nhiệm bằng toàn bộ tài sản của mình đối với các khoản nợ chưa thanh toán của hộ kinh doanh, trừ trường hợp có thỏa thuận khác.
Về thủ tục đăng ký, doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp trong thời hạn 1 ngày làm việc kể từ thời điểm cơ quan đăng ký kinh doanh nhận được hồ sơ hợp lệ. Đồng thời, được miễn phí thẩm định, lệ phí cấp lần đầu đối với ngành, nghề kinh doanh có điều kiện; miễn lệ phí đăng ký doanh nghiệp và phí công bố nội dung đăng ký doanh nghiệp lần đầu.
Doanh nghiệp được tiếp tục sử dụng các giấy phép, giấy chứng nhận, chứng chỉ, văn bản xác nhận, chấp thuận còn hiệu lực của cơ quan có thẩm quyền đã cấp cho hộ kinh doanh, cá nhân kinh doanh trước khi chuyển đổi nếu không thay đổi điều kiện kinh doanh thực tế. Việc cấp đổi tên chủ thể trên các giấy tờ này cũng được miễn phí, lệ phí.
Trong 36 tháng kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, doanh nghiệp được áp dụng cơ chế kê khai, nộp thuế, chế độ kế toán và các biểu mẫu, báo cáo tối giản theo quy định dành cho doanh nghiệp siêu nhỏ. Hết thời hạn này, doanh nghiệp thực hiện chế độ kế toán và nghĩa vụ thuế theo quy mô tương ứng.
Doanh nghiệp được hướng dẫn miễn phí, đưa ra cảnh báo về mức độ tuân thủ pháp luật trong thời hạn 36 tháng; miễn phí sử dụng các nền tảng số, phần mềm kế toán dùng chung; được hỗ trợ chi phí sử dụng các giải pháp số phục vụ quản trị, vận hành và thương mại điện tử, cũng như hỗ trợ chi phí dịch vụ kế toán trong thời hạn 36 tháng kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Luật Phát triển doanh nghiệp nhỏ và vừa sau khi được Quốc hội thông qua sẽ có hiệu lực từ ngày 01/7/2027.
Trần Nam (t/h)
