

Thuế TP Hà Nội hướng dẫn kê khai, nộp thuế sử dụng đất phi nông nghiệp
Theo hướng dẫn của Thuế TP Hà Nội, thuế sử dụng đất phi nông nghiệp từ năm thứ hai trở đi được nộp một lần trong năm, hạn chót là ngày 31/10. Tuy nhiên, năm 2026, ngày 31/10 rơi vào thứ Bảy nên thời hạn nộp thuế được chuyển sang ngày làm việc liền kề, tức thứ Hai 2/11/2026.
Có thể nộp tiền thuế SDĐPNN thông qua ứng dụng Etax Mobile
Thuế TP Hà Nội vừa có hướng dẫn người nộp thuế kê khai, nộp thuế sử dụng đất phi nông nghiệp (SDĐPNN) đối với nhà mặt đất, chung cư.
Theo Thuế TP Hà Nội, đối với căn hộ chung cư, căn cứ Luật Thuế sử dụng đất phi nông nghiệp năm 2010 và các quy định về quản lý thuế hiện hành, đất ở tại đô thị, đất ở tại nông thôn, trong đó có đất xây dựng nhà chung cư thuộc đối tượng chịu thuế SDĐPNN. Phần đất này được phân bổ cho từng căn hộ làm căn cứ tính thuế, bảo đảm công bằng giữa các loại hình nhà ở và góp phần quản lý, sử dụng đất đai hiệu quả. Như vậy, thuế SDĐPNN đối với nhà chung cư là nghĩa vụ tài chính bắt buộc của tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất gắn với căn hộ chung cư.
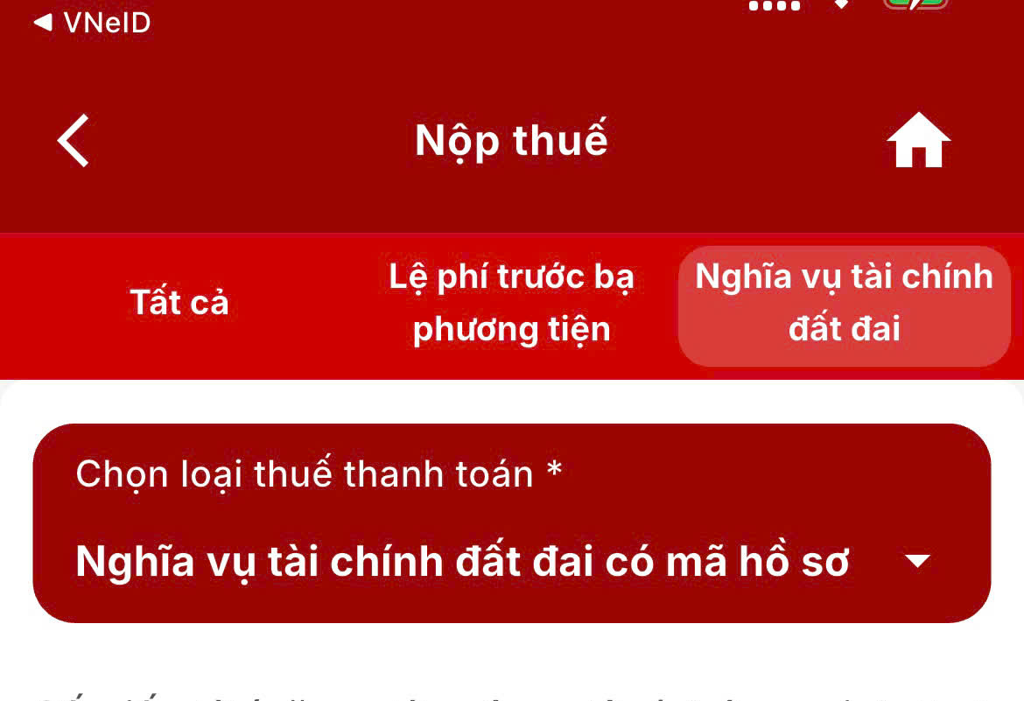
NNT đã có thể dễ dàng thực hiện nghia vụ tài chính đất đai trên Etax-mobile
Về thời hạn nộp hồ sơ khai thuế, người nộp thuế là tổ chức nộp hồ sơ khai thuế chậm nhất 30 ngày kể từ ngày phát sinh nghĩa vụ thuế SDĐPNN hoặc kể từ ngày phát sinh thay đổi căn cứ tính thuế dẫn dến tăng, giảm số thuế phải nộp. Thời hạn này cũng áp dụng đối với người nộp thuế là hộ gia đình, cá nhân, trừ trường hợp thay đổi giá của 1m2 đất theo bảng giá đất tại từng tỉnh.
Nếu đã kê khai thuế SDĐPNN và không thay đổi người nộp thuế hoặc các yếu tố làm thay đổi số thuế phải nộp thì người nộp thuế không phải kê khai lại hằng năm, nhưng vẫn phải nộp thuế đúng hạn nếu có số thuế phải nộp.
Đối với lần nộp thuế đầu tiên, thời hạn nộp chậm nhất 30 ngày kể từ ngày cơ quan thuế ban hành thông báo nộp thuế SDĐPNN. Từ năm thứ hai trở đi, thuế SDĐPNN được nộp một lần trong năm, chậm nhất ngày 31/10. Trường hợp hồ sơ khai điều chỉnh, thời hạn nộp thuế chậm nhất 30 ngày kể từ ngày ban hành thông báo nộp thuế SDĐPNN.
Riêng năm 2026, do ngày 31/10/2026 rơi vào thứ Bảy nên hạn nộp thuế được chuyển sang ngày làm việc liền kề, tức thứ Hai ngày 2/11/2026. Thuế TP Hà Nội khuyến nghị người nộp thuế cần chủ động nộp sớm.
Người nộp thuế có thể nộp tiền thuế SDĐPNN thông qua ứng dụng Etax Mobile. Trên ứng dụng Etax Mobile, người nộp thuế đăng nhập tài khoản, tra cứu nghĩa vụ, chọn đúng khoản thuế SDĐPNN cần nộp, kiểm tra số tiền và thông tin thửa đất, căn hộ, thực hiện thanh toán theo hướng dẫn rồi lưu chứng từ. Sau khi nộp, người nộp thuế cần kiểm tra lại trạng thái khoản thuế trên hệ thống.
Căn cứ tính thuế SDĐPNN là diện tích đất tính thuế, giá 1m2 đất tính thuế và thuế suất. Trong đó, diện tích đất tính thuế là diện tích đất phi nông nghiệp thực tế sử dụng.
Giá của 1m2 đất là giá đất theo bảng giá đất tương ứng với mục đích sử dụng và được ổn định theo chu kỳ 5 năm.
Thuế suất đối với đất ở gồm cả trường hợp sử dụng để kinh doanh áp dụng theo biểu thuế lũy tiến từng phần. Diện tích trong hạn mức áp dụng mức thuế suất 0,03%; phần diện tích vượt không quá 3 lần hạn mức áp dụng mức thuế suất 0,07%; phần diện tích vượt trên 3 lần hạn mức áp dụng mức thuế suất 0,15%.
Các trường hợp miễn, giảm thuế
Theo Thuế TP Hà Nội, không phải mọi trường hợp thuộc diện chịu thuế SDĐPNN đều phải nộp thuế. Luật Thuế sử dụng đất phi nông nghiệp quy định một số trường hợp được miễn hoặc giảm thuế.
Các trường hợp được miễn thuế gồm: (i) Đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn theo quy định của pháp luật; (ii) Đất ở trong hạn mức của người có công với cách mạng; hộ nghèo theo chuẩn nghèo do Chính phủ quy định; (iii) Hộ gia đình, cá nhân thuộc đối tượng nộp thuế sử dụng đất phi nông nghiệp có tổng số thuế phải nộp hằng năm từ 50.000 đồng trở xuống trên cùng địa bàn TP Hà Nội; (iv) Người nộp thuế gặp khó khăn do sự kiện bất khả kháng nếu giá trị thiệt hại về đất và nhà trên đất trên 50% giá tính thuế.
Các trường hợp được giảm thuế bao gồm:(i) Đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội khó khăn theo quy định của pháp luật; (ii) Đất ở trong hạn mức của một số đối tượng chính sách theo quy định như thương binh, người hưởng chính sách như thương binh, bệnh binh,...(iii) Người nộp thuế gặp khó khăn do sự kiện bất khả kháng, nếu giá trị thiệt hại về đất và nhà trên đất từ 20% đến 50% giá tính thuế.
Người nộp thuế thuộc diện miễn, giảm cần chuẩn bị hồ sơ chứng minh và nộp cho cơ quan thuế theo quy định để được xem xét, giải quyết.
Thủ tục hồ sơ miễn thuế, giảm thuế với thuế SDĐPNN được quy định tại Điều 71 Thông tư số 89/2026/TT-BTC. Theo đó, khi khai thuế lần đầu kể từ thời điểm bắt đầu sử dụng đất, nếu thuộc diện miễn, giảm, người nộp thuế có thể khai thông tin đề nghị ngay trên tờ khai thuế SDĐPNN và gửi kèm bản sao giấy tờ chứng minh. Nếu tại thời điểm kê khai lần đầu chưa đề nghị miễn, giảm nhưng sau đó xác định đủ điều kiện thì thực hiện hồ sơ đề nghị riêng theo quy định.
Hồ sơ miễn, giảm thuế gồm: văn bản đề nghị theo Mẫu số 01/MGTH; giấy tờ liên quan đến thửa đất; giấy tờ chứng minh thuộc đối tượng miễn, giảm. Riêng giấy chứng nhận quyền sử dụng đất không phải nộp do cơ quan thuế khai thác từ cơ sở dữ liệu quốc gia về đất đai.
Đối với trường hợp thiệt hại do sự kiện bất khả kháng, hồ sơ còn có tài liệu xác minh thời gian, địa điểm xảy ra sự kiện và giá trị thiệt hại theo quy định.
Hộ gia đình, cá nhân có số thuế phải nộp hằng năm từ 50.000 đồng trở xuống trên cùng địa bàn TP Hà Nội không phải nộp hồ sơ miễn thuế. Một số trường hợp miễn, giảm khác theo Luật thuế sử dụng đất phi nông nghiệp cũng không phải nộp hồ sơ theo quy định.
Đã nộp tiền nhưng vẫn nhận thông báo phải nộp với số thuế 0 đồng, xử lý thế nào?
Trường hợp người nộp thuế đã nộp tiền nhưng vẫn nhận được thông báo phải nộp với số thuế phải nộp 0 đồng. Thuế TP Hà Nội cho biết, từ năm 2025, cơ quan thuế triển khai thu thuế SDĐPNN qua eTax Mobile và các hình thức thanh toán không dùng tiền mặt. Trường hợp người nộp thuế đã nộp tiền trước đó thì tại thời điểm ban hành thông báo sẽ hiển thị số thuế phải nộp còn 0 đồng. Tuy nhiên, cơ quan thuế vẫn gửi thông báo nộp thuế đến người nộp thuế để thể hiện hệ thống quản lý thuế đã ghi nhận số thuế đã nộp của người nộp thuế và để người nộp thuế quản lý thông tin các điểm đất đã kê khai nộp thuế.
Trường hợp đã thực hiện chuyển nhượng, mua bán, cho tặng quyền sử dụng đất nhưng vẫn còn phát sinh số phải nộp thuế SDĐPNN, người nộp thuế cần kiểm tra khoản tiền thuộc thời gian nào; rà soát lại thông tin chuyển nhượng và người nhận chuyển nhượng đã được cập nhật chưa. Đồng thời, chuẩn bị hợp đồng, giấy tờ xác định việc chuyển quyền, mã hồ sơ liên thông nếu có và chứng từ đã nộp; gửi đề nghị kiểm tra tới cơ quan thuế nơi có căn hộ. Cơ quan thuế đối chiếu, phối hợp với cơ quan đất đai để điều chỉnh khi có căn cứ.
Đối với trường hợp ở nhà chung cư nhưng chưa kê khai chưa nộp thuế SDĐPNN cũng chưa nhận được thông báo nộp thuế bao giờ, Thuế TP Hà Nội cho rằng, nguyên nhân có thể do chưa kê khai hoặc thay đổi chủ sở hữu mà chưa cập nhật. Người nộp thuế cần chuẩn bị hợp đồng, giấy tờ xác định việc chuyển quyền, mã hồ sơ liên thông nếu có; liên hệ cơ quan thuế nơi có căn hộ. Cơ quan thuế đối chiếu, phối hợp với cơ quan đất đai để điều chỉnh khi có căn cứ.
Thuế TP Hà Nội lưu ý, chủ sở hữu căn hộ cần kiểm tra kỹ thông tin về diện tích đất được phân bổ cho căn hộ. Khi chuyển nhượng căn hộ, thông tin về người nộp thuế cần được cập nhật kịp thời để tránh sai sót trong việc xác định nghĩa vụ thuế.
Người nộp thuế có thể tra cứu nghĩa vụ thuế, nhận thông báo và nộp thuế ngay trên ứng dụng Etax Mobile.
Cơ quan thuế khuyến nghị chủ sở hữu căn hộ, ban quản trị, đơn vị quản lý, vận hành nhà chung cư cần chủ động nghiên cứu quy định về thuế SDĐPNN, thực hiện đầy đủ nghĩa vụ. Nếu có vướng mắc, người nộp thuế có thể phản ánh trực tiếp khoản nộp không đúng trên Etax Mobile tại chức năng “gửi phản hồi” hoặc liên hệ đến tổng đài Thuế TP Hà Nội 1900.886.889 hoặc liên hệ trực tiếp thuế cơ sở nơi có nhà chung cư để được hướng dẫn, giải quyết.
HP
