

Đại biểu Quốc hội tỉnh góp ý các dự án Luật Thuế, Luật Đấu thầu và Luật Ngân sách Nhà nước
Tại phiên thảo luận, đại biểu tập trung phân tích những nội dung còn vướng mắc, đề xuất hoàn thiện quy định pháp luật nhằm bảo đảm tính khả thi, minh bạch, công bằng và phù hợp với thực tiễn.
Cần quy định rõ tiêu chí áp dụng thuế đối với đất bỏ hoang và kiểm soát chặt chẽ việc sửa đổi hợp đồng đấu thầu
Tham gia đóng góp ý đối với dự án Luật sửa đổi, bổ sung một số điều của các luật thuế, đại biểu Lê Thị Song An, Phó Trưởng đoàn chuyên trách Đoàn ĐBQH tỉnh đại biểu tập trung vào các quy định về thuế đối với đất bỏ hoang, chậm đưa vào sử dụng và chính sách miễn thuế thu nhập cá nhân đối với hoạt động cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
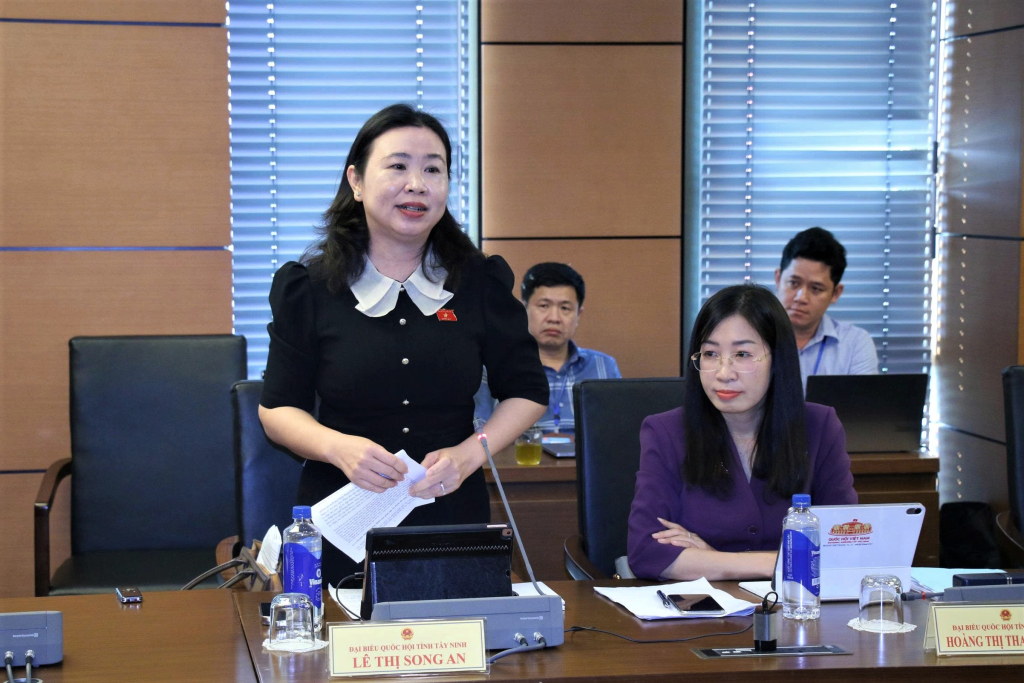
Về thuế đối với đất bỏ hoang, chậm đưa vào sử dụng, đại biểu đề nghị làm rõ tiêu chí xác định đất bỏ hoang, không đưa vào sử dụng đối với tổ chức, doanh nghiệp, hộ gia đình và cá nhân; quy định cụ thể thời điểm bắt đầu áp dụng mức thuế suất 0,2% và thời điểm chấm dứt áp dụng khi người sử dụng đất đã khắc phục tình trạng bỏ hoang, đưa đất vào sử dụng theo quy định.
Bên cạnh đó, đại biểu đề nghị cần xác định rõ cơ quan có trách nhiệm kiểm tra, giám sát thực địa và trách nhiệm phối hợp, cung cấp thông tin của cơ quan quản lý đất đai cho cơ quan thuế, bảo đảm việc xác định đối tượng và căn cứ tính thuế chính xác, thống nhất.
Đại biểu lưu ý, trên thực tế, tình trạng chậm đưa đất vào sử dụng không phải lúc nào cũng xuất phát từ sự thiếu trách nhiệm của người sử dụng đất. Một số trường hợp doanh nghiệp, người dân không thể triển khai dự án do vướng mắc thủ tục hành chính, chậm giải quyết hồ sơ, khó khăn trong công tác bồi thường, giải phóng mặt bằng hoặc ảnh hưởng của thiên tai. Vì vậy, nếu áp dụng cùng một mức thuế mà không xem xét nguyên nhân cụ thể sẽ có thể dẫn đến thiếu công bằng, làm phát sinh chi phí không hợp lý cho người sử dụng đất.
Từ đó, đại biểu đề nghị dự thảo Luật quy định rõ tiêu chí xác định, trách nhiệm của cơ quan có thẩm quyền và cơ chế xử lý phù hợp đối với từng trường hợp; qua đó vừa hạn chế tình trạng bỏ hoang đất đai, vừa bảo đảm quyền và lợi ích hợp pháp của người sử dụng đất.
Về chính sách miễn thuế thu nhập cá nhân đối với hoạt động cung cấp suất ăn cho cơ sở giáo dục và cơ sở khám, chữa bệnh, đại biểu đề nghị cơ quan soạn thảo làm rõ cách xác định phần thu nhập được miễn thuế trong trường hợp hộ, cá nhân vừa cung cấp suất ăn cho các cơ sở này, vừa kinh doanh dịch vụ ăn uống hoặc ngành nghề khác.
Đồng thời, cần có hướng dẫn về việc theo dõi doanh thu, hóa đơn, chứng từ theo hướng đơn giản, phù hợp với quy mô kinh doanh thực tế, bảo đảm thống nhất với chính sách miễn thuế thu nhập doanh nghiệp đối với hoạt động tương ứng. Quy định rõ nội dung này sẽ giúp xác định đúng đối tượng được hưởng ưu đãi, hạn chế việc lợi dụng chính sách và không làm phát sinh thủ tục hành chính không cần thiết cho người nộp thuế.
Đối với dự án Luật Đấu thầu (sửa đổi), đại biểu đề nghị siết chặt quy định về hợp đồng trọn gói và sửa đổi hợp đồng nhằm bảo đảm nguyên tắc cạnh tranh, minh bạch trong hoạt động đấu thầu. Theo đại biểu, tại khoản 1 Điều 39, dự thảo quy định giá hợp đồng trọn gói không thay đổi trong suốt quá trình thực hiện nhưng đồng thời cho phép áp dụng trong “các trường hợp khác do các bên thỏa thuận”. Trong khi đó, điểm a khoản 1 Điều 41 cũng cho phép sửa đổi hợp đồng theo các điều kiện đã thỏa thuận trong hợp đồng nếu không trái pháp luật.
“Việc quy định ngoại lệ quá rộng có thể làm suy giảm hiệu lực của nguyên tắc cạnh tranh ban đầu, tạo nguy cơ nhà thầu đưa ra giá dự thầu thấp để trúng thầu rồi đề nghị tăng giá hoặc điều chỉnh các điều kiện hợp đồng trong quá trình thực hiện”, đại biểu Song An cho biết.
Từ đó, đại biểu đề nghị rà soát, bỏ cụm từ “các trường hợp khác do các bên thỏa thuận” tại khoản 1 Điều 39; đồng thời bổ sung nguyên tắc tại Điều 41 theo hướng việc sửa đổi hợp đồng không được làm thay đổi bản chất gói thầu, không làm sai lệch kết quả cạnh tranh ban đầu và phải đáp ứng đầy đủ các điều kiện theo quy định của pháp luật.
Đối với quy định xử lý vi phạm trong hoạt động đấu thầu tại Điều 53, đại biểu bày tỏ băn khoăn về biện pháp khóa chức năng hoặc khóa tài khoản trên Hệ thống mạng đấu thầu quốc gia và quy định về “các biện pháp xử lý khác”, do các biện pháp này có thể ảnh hưởng trực tiếp đến quyền tham gia đấu thầu và hoạt động sản xuất, kinh doanh của doanh nghiệp.
Đại biểu đề nghị quy định cụ thể trong Luật về căn cứ, phạm vi, thời hạn áp dụng, thẩm quyền quyết định khóa tài khoản, các hành vi vi phạm bị áp dụng biện pháp này, quyền giải trình của doanh nghiệp và điều kiện khôi phục tài khoản. Đồng thời, cần làm rõ mối quan hệ giữa biện pháp khóa tài khoản với biện pháp cấm tham gia hoạt động đấu thầu để tránh chồng chéo, bảo đảm mức độ xử lý tương xứng với tính chất, mức độ vi phạm.
Đối với cụm từ “biện pháp xử lý khác” tại điểm d khoản 2 Điều 53, đại biểu đề nghị xem xét lại theo hướng quy định rõ các chế tài ngay trong Luật, gắn với cơ chế kiểm tra, giám sát minh bạch, bảo đảm tính công khai, khả thi và quyền, lợi ích hợp pháp của doanh nghiệp.
Chính sách ưu đãi thuế cần gắn với mục tiêu an sinh, bảo đảm không bị lợi dụng
Tham gia góp ý các dự án Luật, đại biểu Chu Mạnh Hùng, Ủy viên chuyên trách Ủy ban Văn hóa và Xã hội của Quốc hội thống nhất với dự thảo và đề xuất về miễn thuế thu nhập doanh nghiệp đối với hoạt động cung cấp suất ăn cho cơ sở giáo dục và cơ sở khám bệnh, chữa bệnh. Theo đại biểu, chính sách này có ý nghĩa thiết thực đối với các đối tượng cần được ưu tiên, nhất là học sinh và người nhà bệnh nhân. Việc miễn thuế đối với doanh nghiệp cung cấp suất ăn cho trường học, cơ sở khám bệnh, chữa bệnh góp phần giảm chi phí đầu vào, qua đó hạn chế việc tăng giá suất ăn do phải tính thêm chi phí thuế.
Về ưu đãi thuế đối với cơ sở giáo dục và tổ chức khoa học, công nghệ, đại biểu ủng hộ việc sửa đổi, bổ sung khoản 5 Điều 15 theo hướng ưu đãi thuế đối với tổ chức khoa học, công nghệ, cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận. Tuy nhiên, đại biểu nhấn mạnh cần quy định rõ điều kiện, tiêu chí xác định đối tượng được hưởng ưu đãi, bảo đảm chính sách được thực hiện đúng mục tiêu và tránh bị lợi dụng.
Đối với cơ sở giáo dục công lập, nhất là các cơ sở giáo dục nghề nghiệp và đại học thực hiện tự chủ, chính sách miễn thuế thu nhập doanh nghiệp và thuế sử dụng đất phi nông nghiệp có thể tạo điều kiện thuận lợi để các cơ sở chủ động nguồn lực, thực hiện tự chủ tài chính, đồng thời bảo đảm hoạt động trong khuôn khổ mức giá trần do Nhà nước quy định.
Đối với cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, đại biểu đánh giá chính sách ưu đãi thuế là cần thiết để khuyến khích phát triển giáo dục. Tuy nhiên, việc xác định và kiểm soát đối tượng thụ hưởng phải được thực hiện chặt chẽ, bảo đảm đúng bản chất hoạt động không vì lợi nhuận.
Đại biểu cũng lưu ý, cần có cơ chế kiểm tra, giám sát phù hợp để tránh tình trạng cơ sở giáo dục được hưởng ưu đãi về đất đai và thuế từ Nhà nước nhưng vẫn thu học phí ở mức quá cao, không tương xứng với mục tiêu của chính sách ưu đãi. Qua đó, bảo đảm nguồn lực ưu đãi của Nhà nước được sử dụng đúng mục đích, góp phần nâng cao khả năng tiếp cận giáo dục và phục vụ lợi ích của người học./.
