

Đoàn đại biểu Quốc hội tỉnh Lào Cai tham gia góp ý hoàn thiện các dự án luật về kinh tế, tài chính
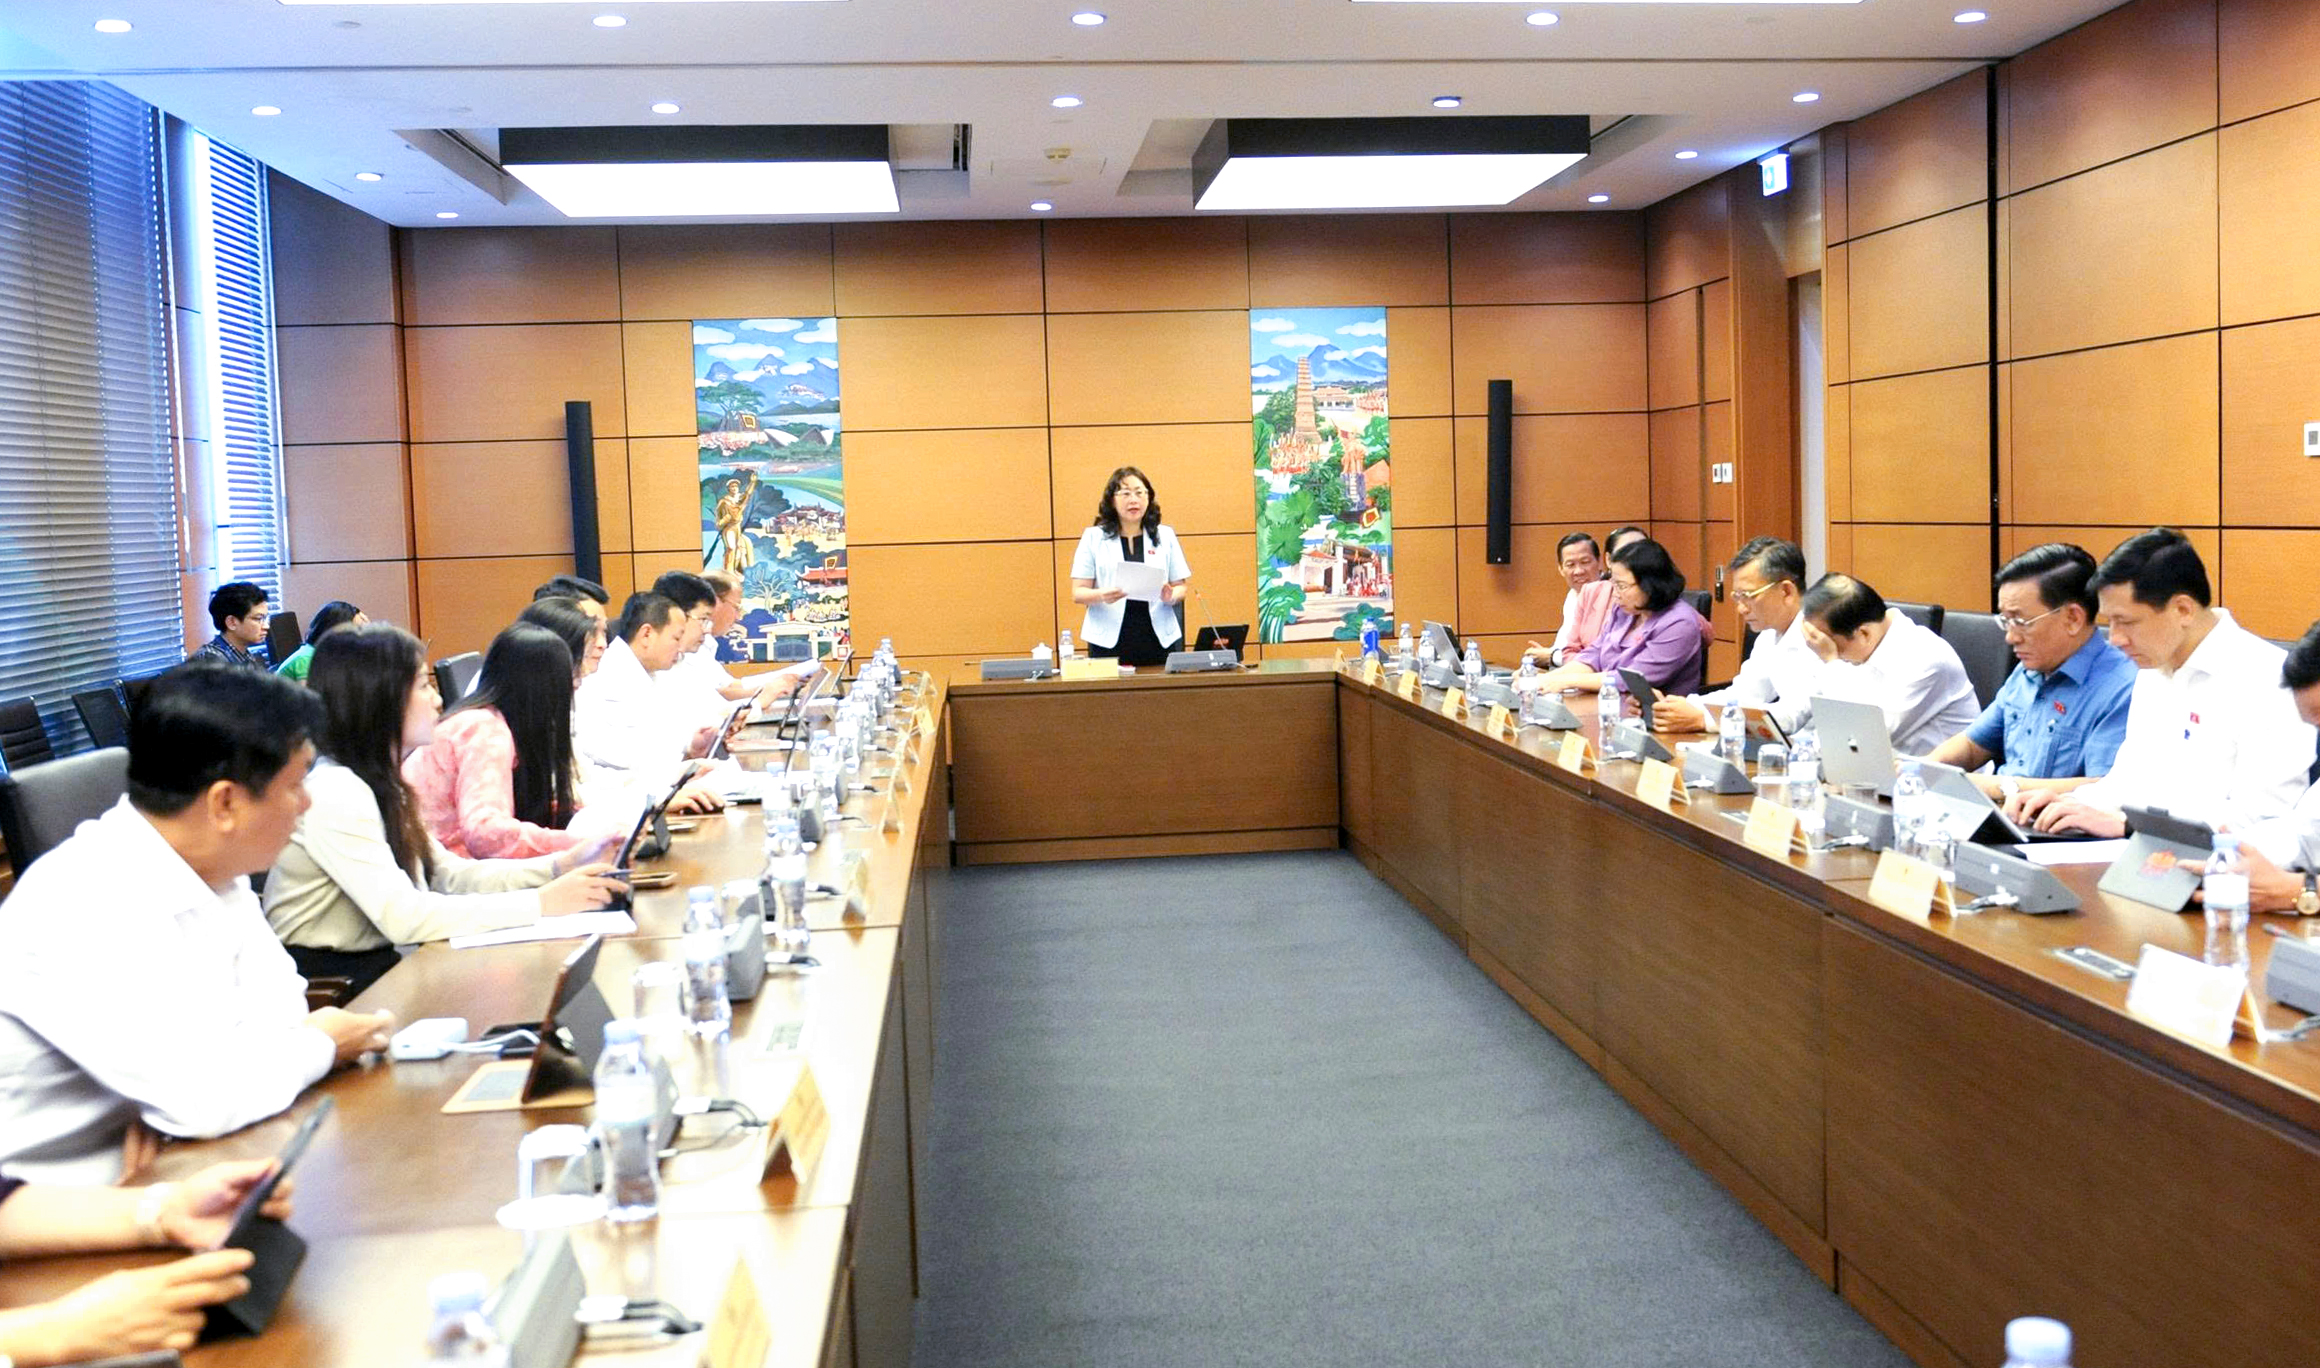
Quang cảnh phiên thảo luận
Tại phiên thảo luận, các đại biểu cơ bản đồng tình với sự cần thiết sửa đổi, bổ sung và hoàn thiện các quy định pháp luật liên quan đến phát triển doanh nghiệp nhỏ và vừa, hoạt động chứng khoán, kế toán và kiểm toán độc lập. Đồng thời, đề nghị cơ quan soạn thảo tiếp tục rà soát, làm rõ một số quy định nhằm tháo gỡ những vướng mắc trong thực tiễn, nâng cao hiệu quả quản lý nhà nước, bảo đảm quyền và lợi ích hợp pháp của doanh nghiệp, tổ chức và cá nhân.
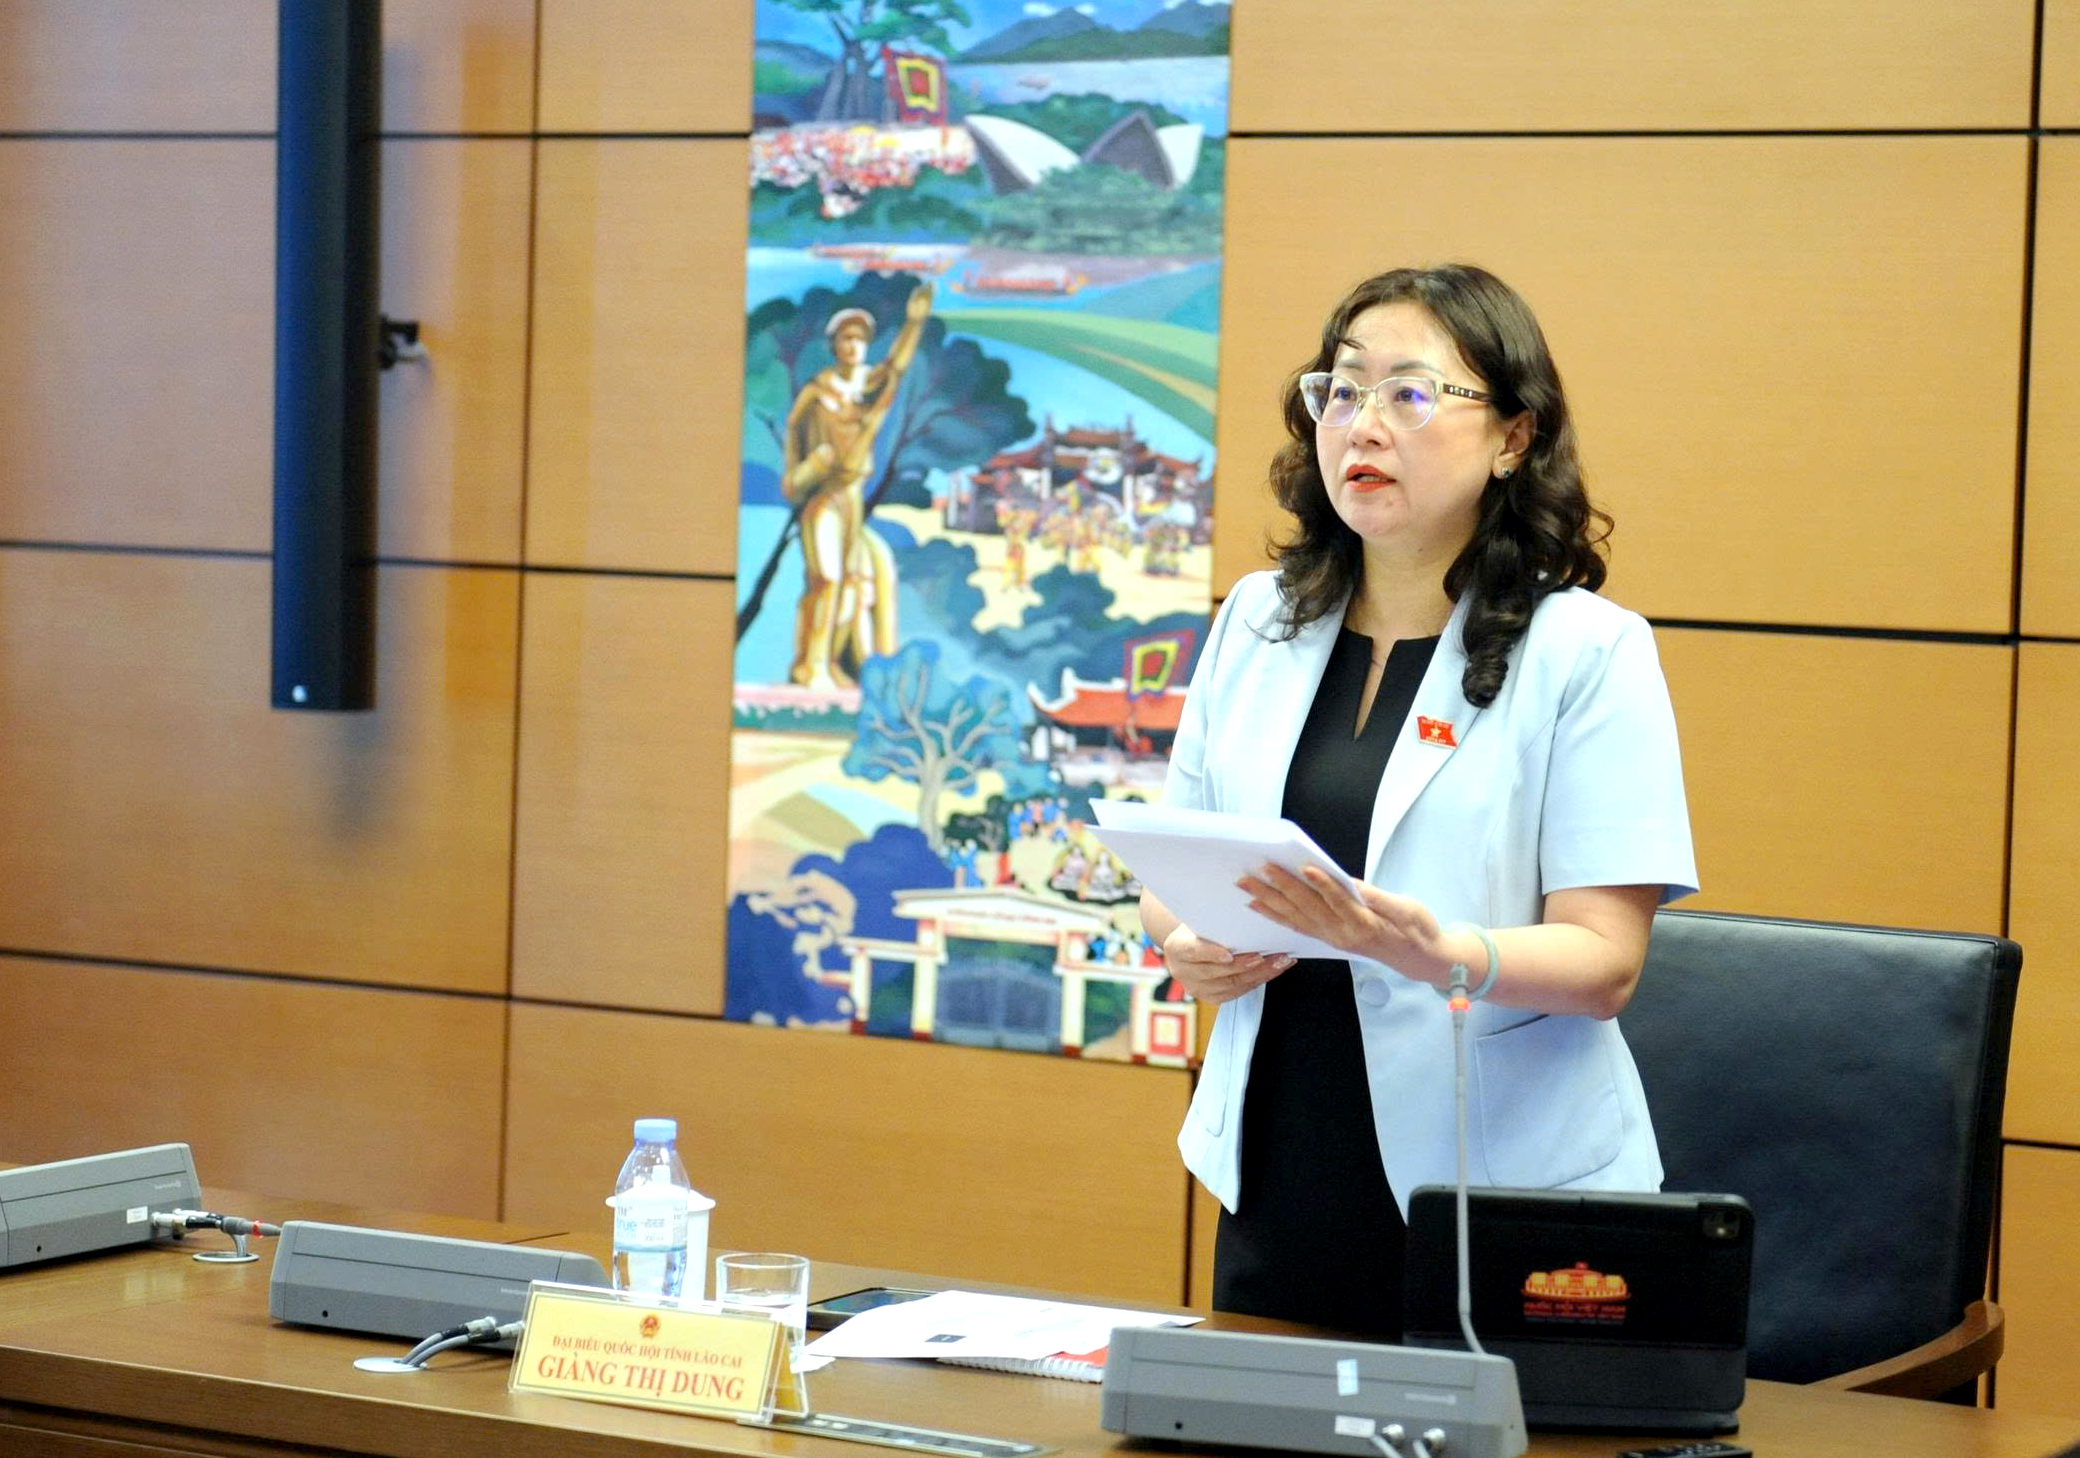
Đồng chí Giàng Thị Dung - Phó Bí thư Tỉnh ủy, Trưởng Đoàn ĐBQH tỉnh Lào Cai phát biểu tại phiên thảo luận
Quan tâm hoàn thiện quy định về thị trường chứng khoán
Tham gia ý kiến đối với Dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán, đại biểu Tráng A Dương - Đoàn đại biểu Quốc hội tỉnh Lào Cai bày tỏ sự nhất trí với báo cáo thẩm tra của Ủy ban Kinh tế và Tài chính của Quốc hội cũng như báo cáo tiếp thu, giải trình của Chính phủ; đồng thời đề xuất một số nội dung nhằm nâng cao tính minh bạch, an toàn và ổn định của thị trường chứng khoán.
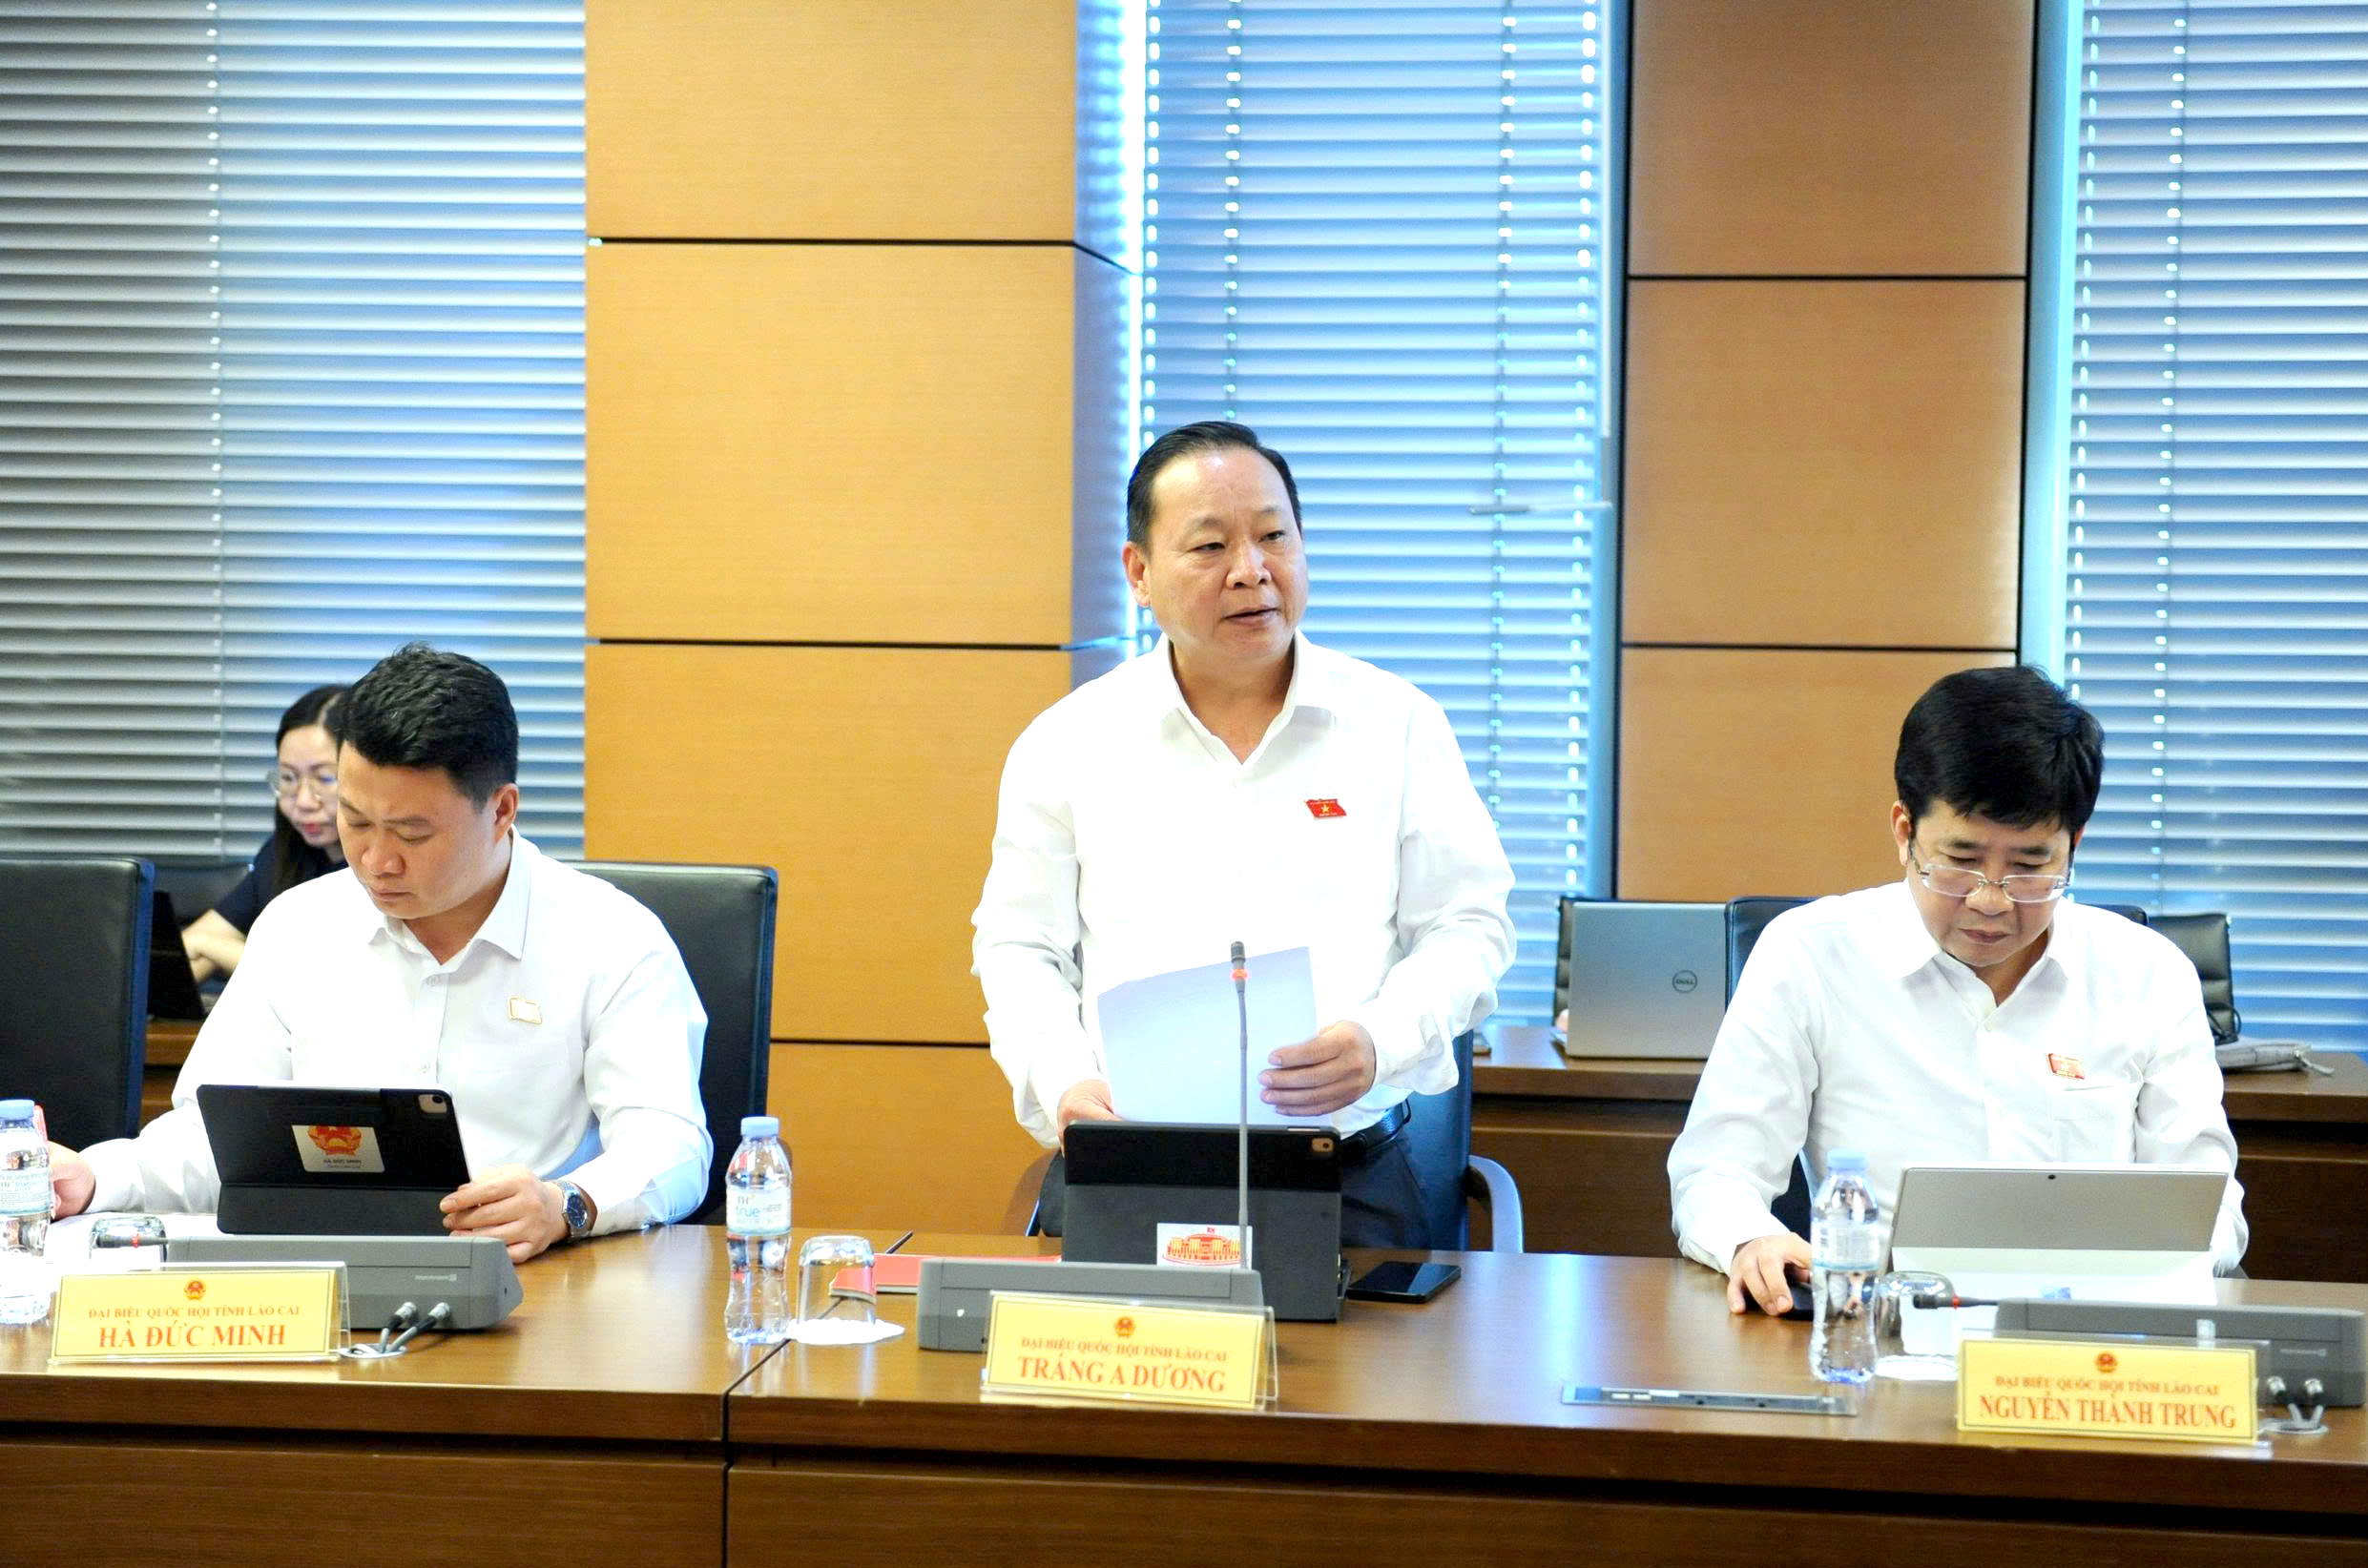
Đại biểu Tráng A Dương - Đoàn đại biểu Quốc hội tỉnh Lào Cai phát biểu thảo luận tại tổ
Đối với quy định về người có chứng chỉ hành nghề chứng khoán, đại biểu đề nghị bổ sung nội dung xác định rõ việc bố trí, sử dụng người có chứng chỉ hành nghề phải phù hợp với phạm vi hành nghề và quy định của pháp luật có liên quan. Theo đại biểu, quy định này sẽ góp phần làm rõ trách nhiệm của các tổ chức sử dụng nhân sự, bảo đảm người hành nghề được bố trí công việc phù hợp với chuyên môn, năng lực và phạm vi được phép hành nghề, qua đó nâng cao tính chuyên nghiệp và an toàn trong hoạt động của thị trường chứng khoán.
Liên quan đến quy định công bố thông tin khi chào bán chứng khoán ra công chúng, đại biểu Tráng A Dương đề nghị cơ quan soạn thảo tiếp tục rà soát, điều chỉnh câu chữ theo hướng rõ ràng, thống nhất và thuận lợi trong quá trình áp dụng. Trong đó, cần làm rõ việc công bố thông báo phát hành trên trang thông tin điện tử của tổ chức phát hành, trang thông tin điện tử của Sở giao dịch chứng khoán nơi chứng khoán dự kiến niêm yết, đăng ký giao dịch và trên ít nhất một báo điện tử.
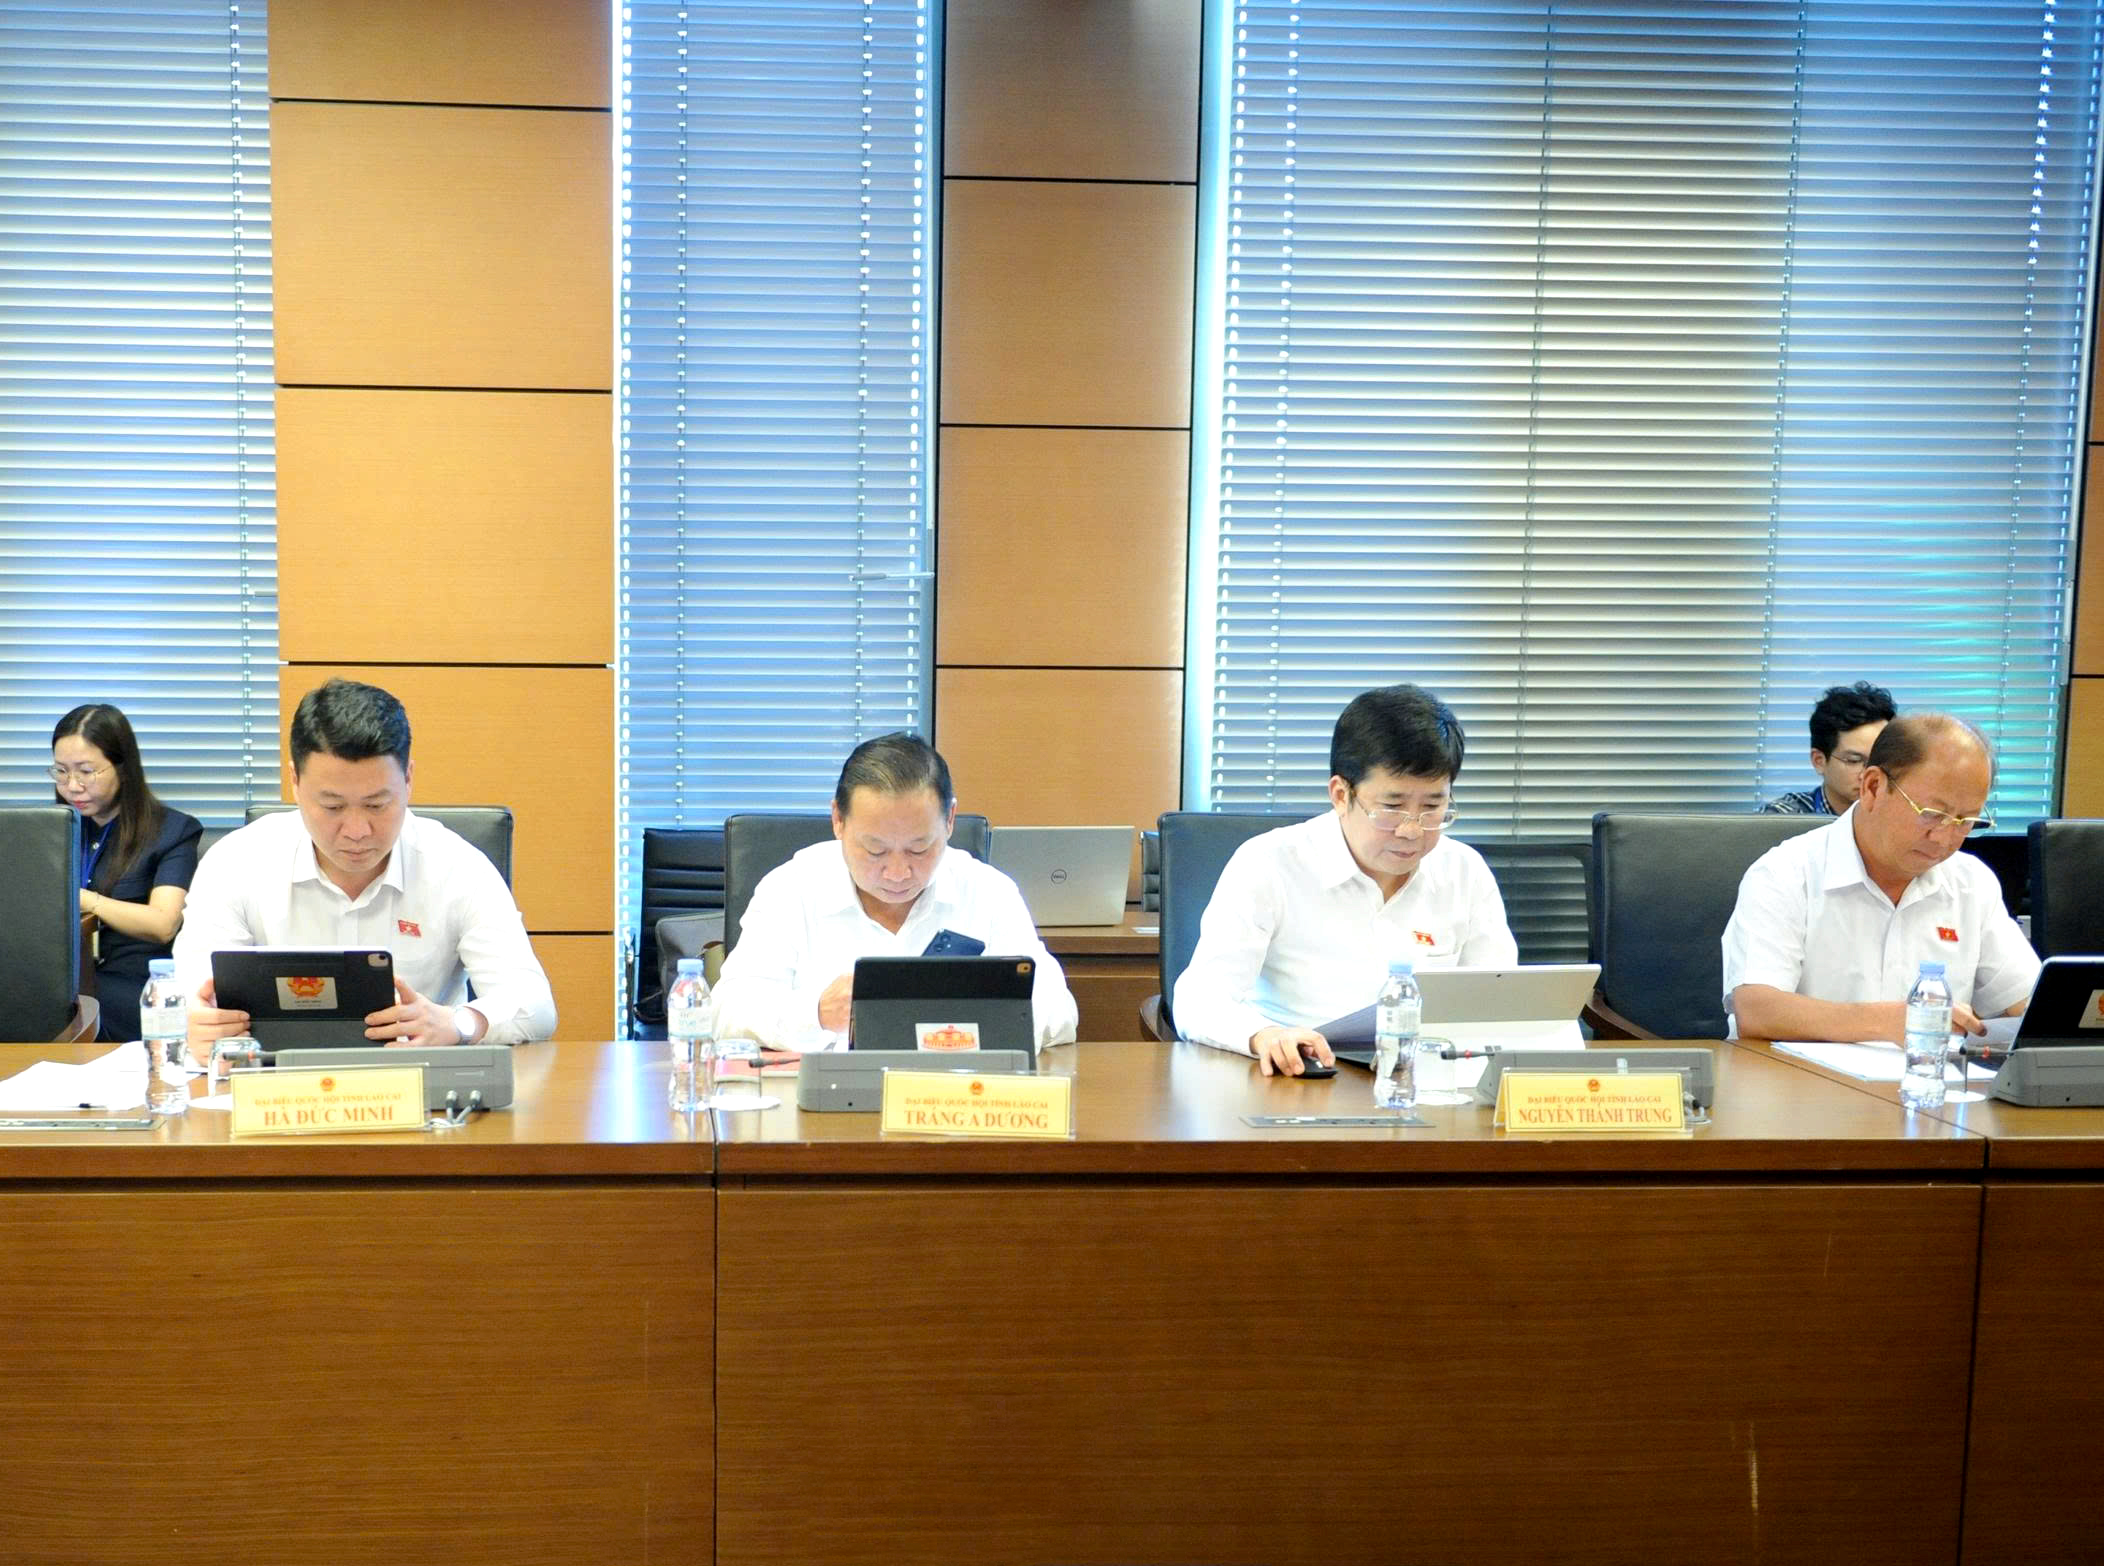
Các đại biểu tham gia phiên thảo luận
Đại biểu cũng đặc biệt quan tâm đến các điều khoản chuyển tiếp khi luật có hiệu lực. Theo đó, đề nghị Chính phủ rà soát kỹ các quy định nhằm bảo đảm hoạt động của thị trường chứng khoán diễn ra liên tục, ổn định, không phát sinh khoảng trống pháp lý ảnh hưởng đến quyền và nghĩa vụ của tổ chức, cá nhân.
Đồng thời, cần xác định rõ trách nhiệm và tiến độ ban hành các văn bản hướng dẫn thi hành, bảo đảm tính đồng bộ, kịp thời; tăng cường tuyên truyền, phổ biến pháp luật, hỗ trợ các đối tượng liên quan, nhất là những nhóm còn hạn chế về điều kiện tiếp cận thông tin và dịch vụ số.
Làm rõ trách nhiệm trong hoạt động kinh doanh dịch vụ kế toán
Góp ý đối với Dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập, đại biểu Sùng A Lềnh - Đoàn đại biểu Quốc hội tỉnh Lào Cai, đánh giá cao những nội dung sửa đổi theo hướng nâng cao chất lượng dịch vụ kế toán, đáp ứng yêu cầu quản lý và hội nhập quốc tế.
Đối với quy định về tiêu chuẩn cá nhân kinh doanh dịch vụ kế toán, đại biểu cho rằng việc bổ sung yêu cầu về năng lực chuyên môn và chứng chỉ là cần thiết. Tuy nhiên, dự thảo cần làm rõ hơn các nguyên tắc đánh giá năng lực, cấp chứng chỉ và cơ chế công nhận chứng chỉ, kết quả đánh giá năng lực nghề nghiệp, tạo điều kiện phát huy nguồn nhân lực có trình độ chuyên môn, đáp ứng yêu cầu phát triển và hội nhập quốc tế.
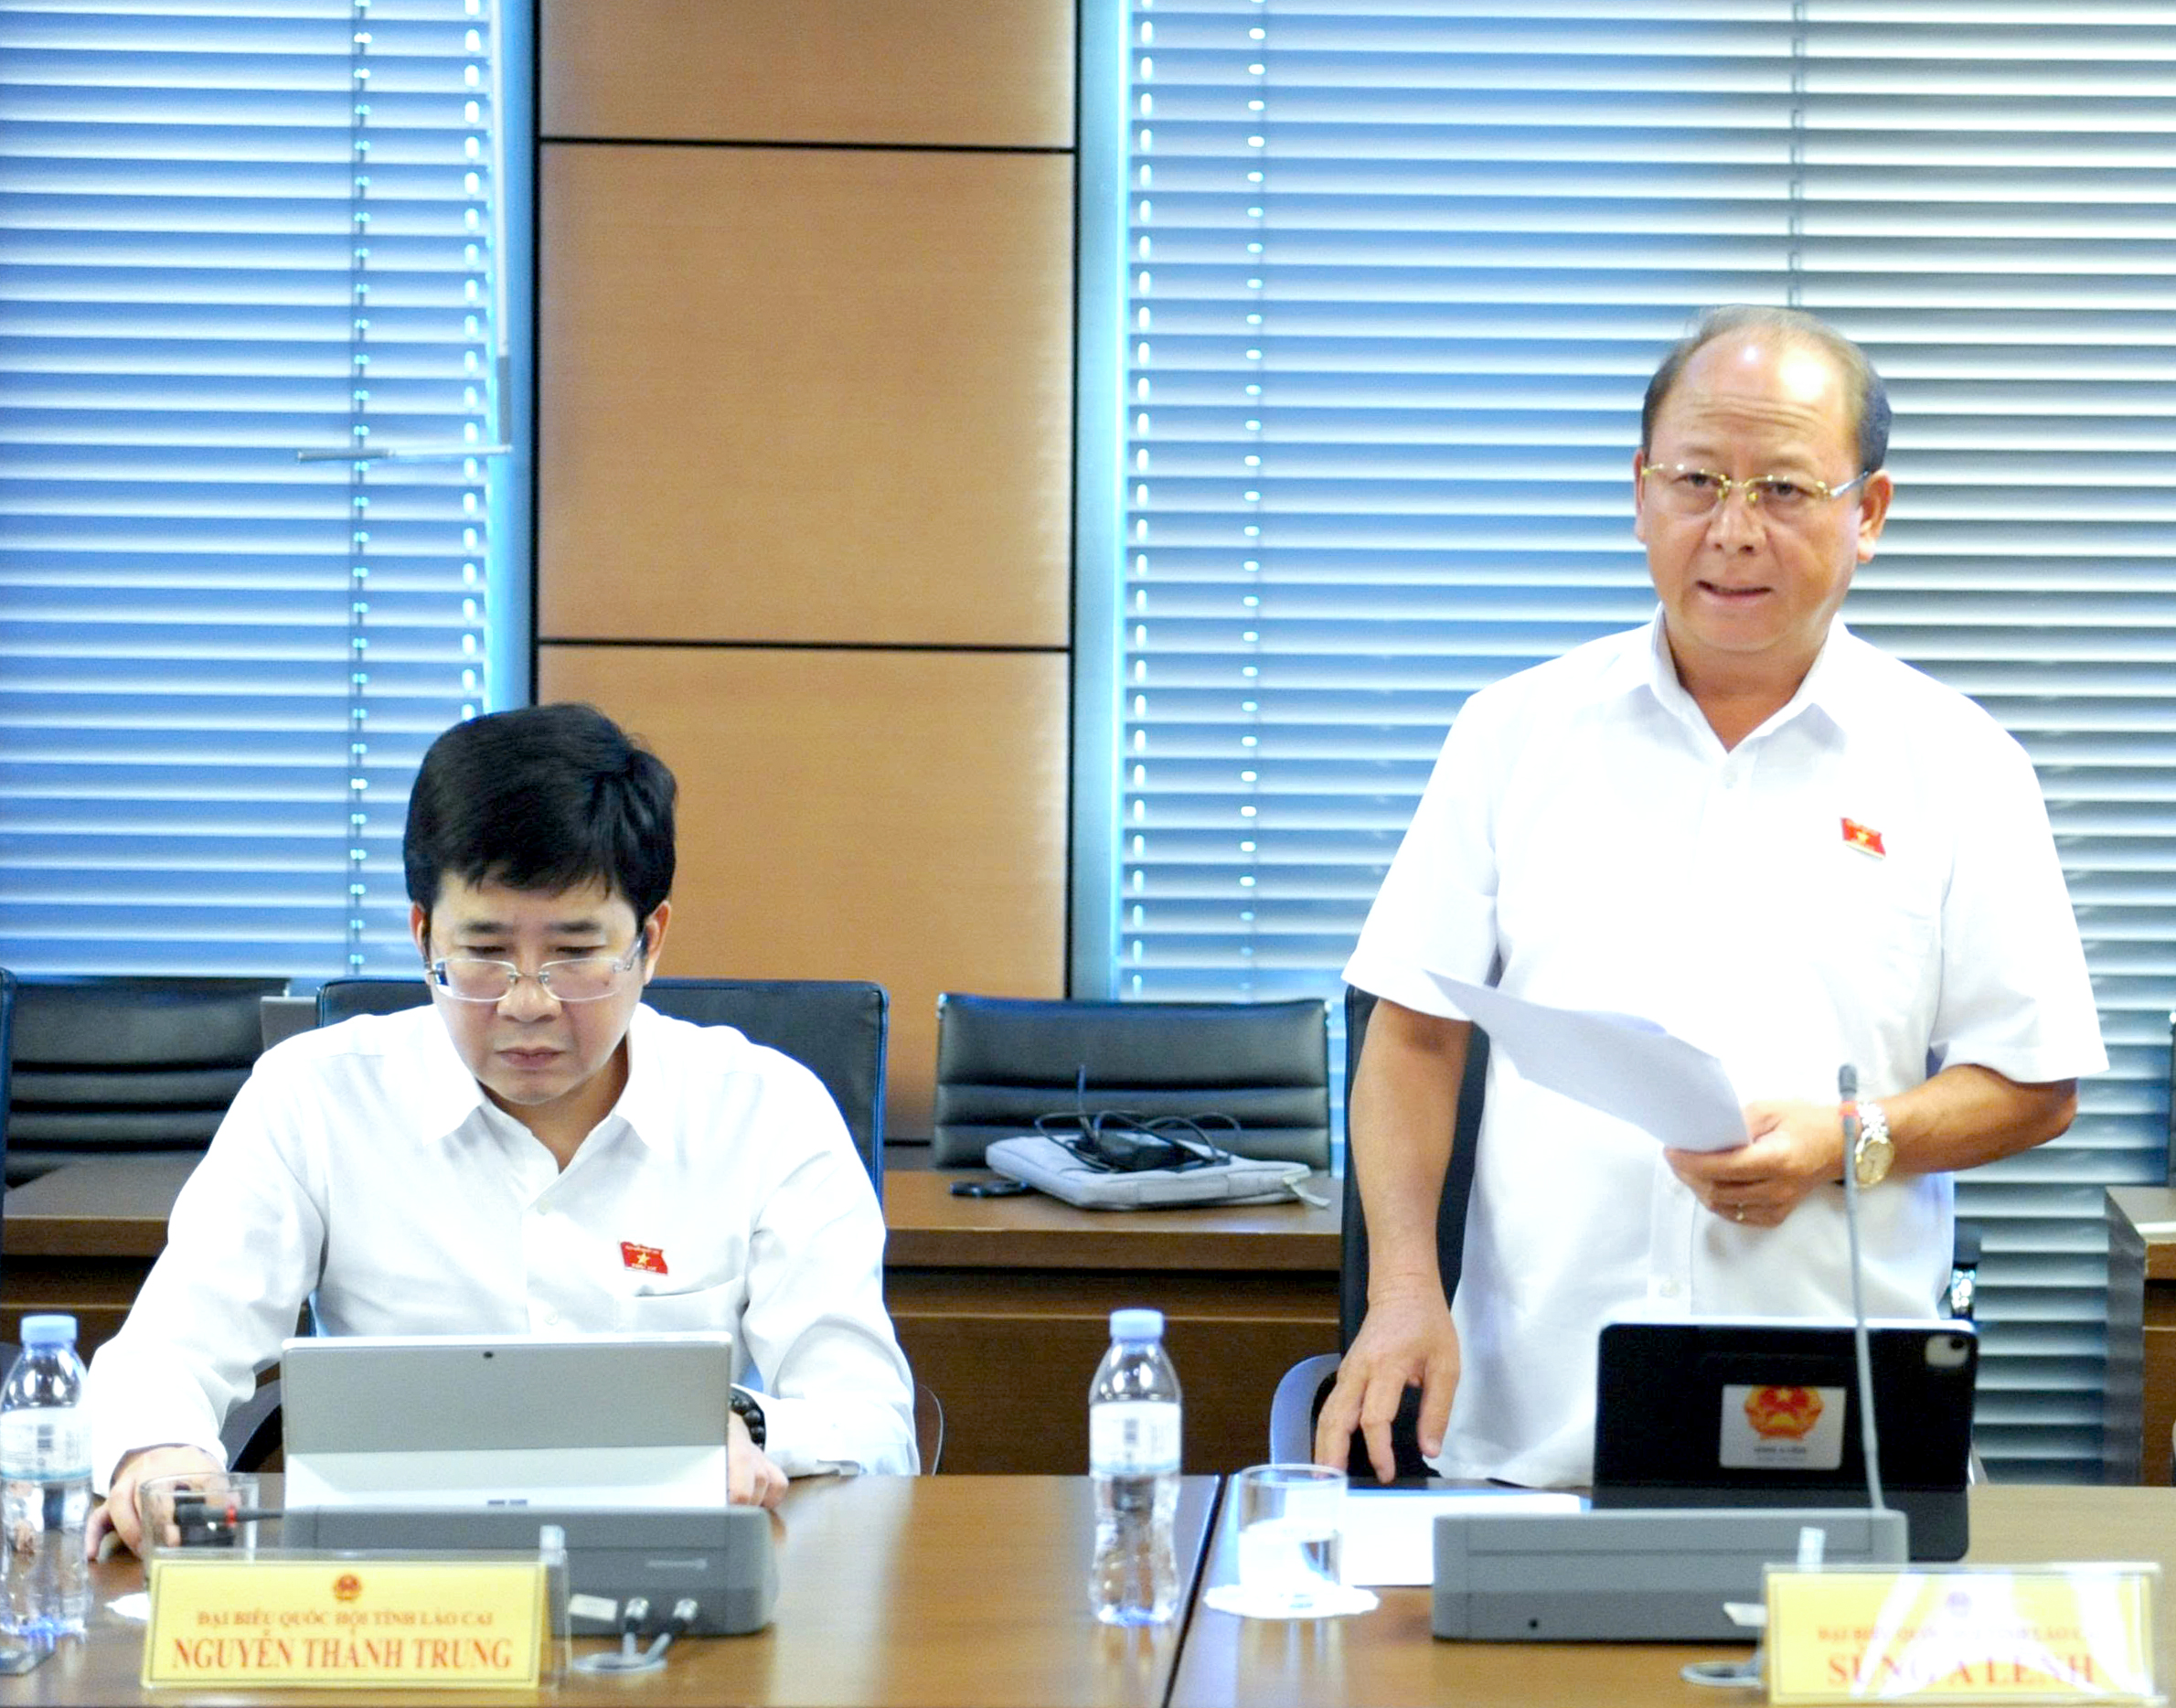
Đại biểu Sùng A Lềnh - Đoàn đại biểu Quốc hội tỉnh Lào Cai thảo luận tại tổ
Đối với hoạt động kinh doanh dịch vụ kế toán qua biên giới vào Việt Nam, đại biểu Sùng A Lềnh nhận định việc mở rộng điều kiện cung cấp dịch vụ là phù hợp với xu thế hội nhập. Tuy nhiên, do bên cung cấp dịch vụ có thể không hiện diện thương mại tại Việt Nam nên việc kiểm tra năng lực, xác định trách nhiệm và xử lý vi phạm sẽ gặp những khó khăn nhất định.
Vì vậy, đại biểu đề nghị cần bổ sung thêm trong luật các nguyên tắc quản lý cơ bản đối với hoạt động kinh doanh dịch vụ kế toán qua biên giới, bảo đảm các chủ thể cung cấp dịch vụ đáp ứng yêu cầu chuyên môn, tuân thủ pháp luật Việt Nam và có trách nhiệm pháp lý rõ ràng đối với dịch vụ cung cấp.
Một nội dung khác được đại biểu quan tâm là trách nhiệm của cá nhân, tổ chức kinh doanh dịch vụ kế toán. Theo đại biểu, dự thảo cần phân định rõ trách nhiệm giữa tổ chức trực tiếp ký hợp đồng với khách hàng và cá nhân trực tiếp thực hiện công việc kế toán; làm rõ trách nhiệm về chất lượng dịch vụ, nghĩa vụ chuyên môn và bồi thường thiệt hại khi phát sinh vi phạm.
Đồng thời, cần rà soát, bảo đảm sự thống nhất giữa các quy định liên quan đến trách nhiệm đối với thông tin, số liệu kế toán, tránh chồng chéo hoặc tạo ra những cách hiểu khác nhau trong quá trình thực hiện.
Việc hoàn thiện quy định theo hướng trên sẽ tạo cơ sở xác định trách nhiệm rõ ràng, phù hợp với vai trò và nghĩa vụ của từng chủ thể, hạn chế tranh chấp giữa khách hàng, cá nhân và tổ chức cung cấp dịch vụ, đồng thời nâng cao được cái hiệu quả thực thi pháp luật về kế toán.
Các đại biểu tham gia phiên thảo luận
Tạo điều kiện để doanh nghiệp nhỏ và vừa phát triển bền vững
Đối với Dự án Luật Phát triển doanh nghiệp nhỏ và vừa, đại biểu Sùng A Lềnh tập trung góp ý về chính sách hỗ trợ doanh nghiệp chuyển đổi từ hộ kinh doanh, cá nhân kinh doanh và các cơ chế thúc đẩy doanh nghiệp phát triển bền vững.
Liên quan đến Điều 20 của dự thảo Luật, đại biểu đánh giá việc đơn giản hóa mô hình tổ chức, quản trị đối với doanh nghiệp siêu nhỏ chuyển đổi từ hộ kinh doanh là phù hợp với thực tiễn, góp phần giảm chi phí nhân sự, kế toán và tạo điều kiện cho doanh nghiệp duy trì hoạt động sau chuyển đổi.
Tuy nhiên, cần tiếp tục làm rõ phạm vi áp dụng quy định cho phép giám đốc hoặc tổng giám đốc thực hiện quyền, nghĩa vụ của chủ tịch công ty, bảo đảm thống nhất với pháp luật về doanh nghiệp. Việc bố trí nhân sự kế toán cũng phải tuân thủ quy định pháp luật, hạn chế những rủi ro phát sinh từ việc kiêm nhiệm các công việc có liên quan.
Đại biểu đồng thời đề nghị rà soát, làm rõ các quy định về điều kiện áp dụng cơ chế quản trị đơn giản và phương pháp tính thuế, bảo đảm tính thống nhất với pháp luật về thuế, tránh phát sinh vướng mắc trong quá trình thực hiện. Mục tiêu là giảm thực chất chi phí tuân thủ sau chuyển đổi, tạo môi trường thuận lợi để doanh nghiệp hình thành, duy trì hoạt động và phát triển lâu dài.
Đối với Điều 21 quy định về phát triển doanh nghiệp nhỏ và vừa kinh doanh bền vững, đại biểu Sùng A Lềnh cho rằng các chính sách hỗ trợ đã bao quát nhiều nội dung cần thiết, từ hỗ trợ lãi suất, ưu đãi thuế, khấu hao nhanh đến hỗ trợ chi phí tư vấn chuyển đổi số gắn với chuyển đổi xanh, là đổi mới công nghệ và phát triển thị trường.
Tuy nhiên, để chính sách thực sự đi vào cuộc sống, đại biểu đề nghị cơ quan soạn thảo khi xây dựng các văn bản hướng dẫn cần xác định rõ tiêu chí lựa chọn đối tượng, điều kiện và thứ tự ưu tiên hỗ trợ phù hợp với quy mô, nhu cầu và khả năng thực hiện của từng nhóm doanh nghiệp.
Trong đó, cần chú trọng các hoạt động chuyển đổi có chi phí đầu tư ban đầu lớn, vượt quá khả năng tự cân đối của doanh nghiệp nhưng có khả năng mang lại hiệu quả lâu dài như là tiết kiệm năng lượng, sử dụng hiệu quả tài nguyên, giảm phát thải, đổi mới công nghệ và nâng cao năng suất, chất lượng sản phẩm.
Bên cạnh đó, cần quy định cụ thể mức hỗ trợ, thời hạn hỗ trợ và cơ chế đánh giá kết quả đối với từng nhóm nội dung, bảo đảm việc phân bổ nguồn lực phù hợp với mục tiêu chính sách và khả năng cân đối ngân sách trong từng thời kỳ. Việc đánh giá cần gắn với kết quả thực tế mà doanh nghiệp đạt được sau hỗ trợ, tránh chỉ tập trung vào việc hoàn thành thủ tục hoặc là sử dụng kinh phí. Qua đó bảo đảm chính sách hỗ trợ có trọng tâm, hạn chế dàn trải, khuyến khích doanh nghiệp chủ động đầu tư đổi mới công nghệ và thực hiện chuyển đổi xanh và phát triển hoạt động sản xuất, kinh doanh theo hướng bền vững.
