

Dự án Luật Phát triển doanh nghiệp nhỏ và vừa: Chuyển từ tư duy “hỗ trợ” sang “kiến tạo”, khơi thông điểm nghẽn cho doanh nghiệp nhỏ và vừa phát triển
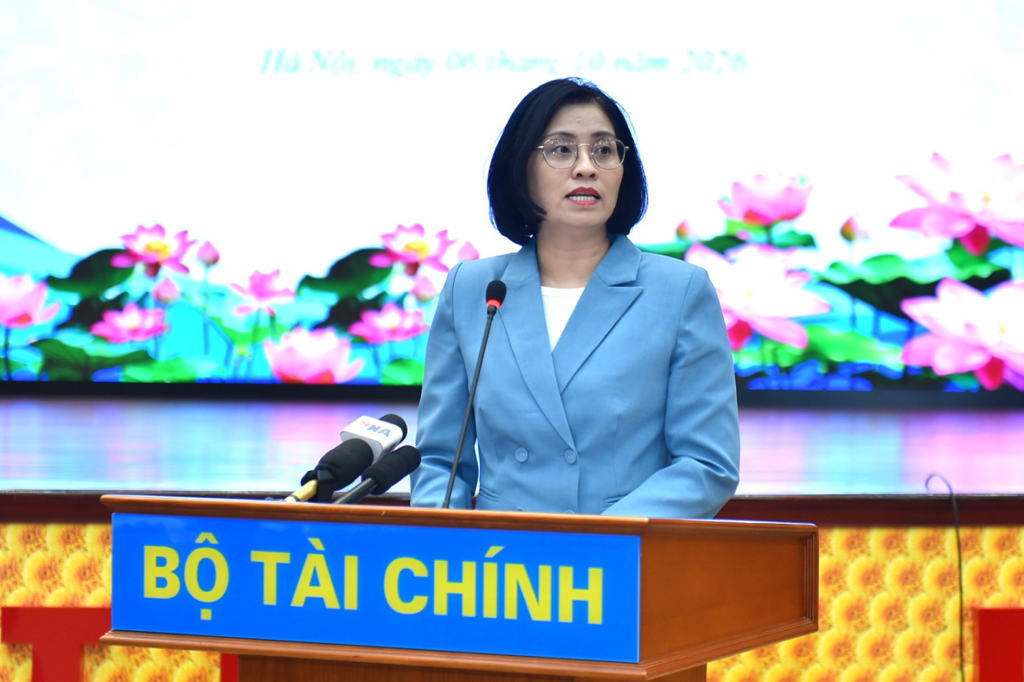
Dự án Luật Phát triển doanh nghiệp nhỏ và vừa đang được xây dựng theo hướng thay đổi từ “Nhà nước có gì hỗ trợ nấy” sang “doanh nghiệp cần gì, Nhà nước hỗ trợ đó”. Với những thay đổi căn bản trong tư duy xây dựng Luật như trên, dự kiến khi được Quốc hội thông qua, Luật sẽ tạo hành lang pháp lý quan trọng để phát triển cộng đồng doanh nghiệp ngày càng lớn mạnh, góp phần quan trọng vào mục tiêu tăng trưởng hai con số của đất nước trong giai đoạn tới. Bà Trịnh Thị Hương, Phó Cục trưởng Cục Doanh nghiệp tư nhân và kinh tế tập thể (Bộ Tài chính), đơn vị chủ trì xây dựng dự thảo Luật có cuộc trao đổi với Cổng TTĐT Bộ Tài chính xung quanh nội dung này.
Thưa bà, xin bà chia sẻ thêm về dự án Luật Phát triển doanh nghiệp nhỏ và vừa. Trong thời gian tới, dự thảo Luật dự kiến sẽ có những cơ chế, chính sách mới nào nhằm tạo thuận lợi, thúc đẩy doanh nghiệp phát triển?
Bà Trịnh Thị Hương: Như chúng ta đã biết, Luật Hỗ trợ doanh nghiệp nhỏ và vừa được ban hành từ năm 2017. Sau gần 10 năm triển khai thực hiện, qua quá trình tổng kết, đánh giá, chúng tôi nhận thấy một số chính sách, cơ chế hỗ trợ đã bộc lộ những hạn chế, cần được điều chỉnh để tháo gỡ khó khăn và tạo điều kiện cho doanh nghiệp phát triển bền vững hơn.
Việc xây dựng dự án Luật Phát triển doanh nghiệp nhỏ và vừa lần này không đơn thuần là thay đổi về tên gọi. Quan trọng hơn, đây là sự thay đổi mạnh mẽ về tư duy làm chính sách: từ tư duy hỗ trợ sang tư duy kiến tạo và phát triển doanh nghiệp.
Dự thảo Luật có nhiều điểm mới, trước hết là đổi mới phương thức hỗ trợ doanh nghiệp. Thay vì tư duy Nhà nước có gì thì hỗ trợ cái đó, chúng tôi chuyển sang cách tiếp cận doanh nghiệp cần gì thì Nhà nước hỗ trợ cái đó.
Đồng thời, dự thảo lấy doanh nghiệp làm trung tâm, tăng quyền chủ động cho doanh nghiệp trong việc lựa chọn chính sách và dịch vụ hỗ trợ phù hợp với nhu cầu thực tế của mình, thông qua những hình thức hỗ trợ mới, trong đó có cơ chế phiếu hỗ trợ.
Một nhóm chính sách rất quan trọng khác là thúc đẩy chuyển đổi hộ kinh doanh thành doanh nghiệp.
Vì sao việc chuyển đổi hộ kinh doanh thành doanh nghiệp lại được xác định là một trong những trọng tâm của dự thảo Luật, thưa bà?
Bà Trịnh Thị Hương: Qua nghiên cứu, chúng tôi nhận thấy một trong những rào cản lớn khiến hộ kinh doanh còn e ngại khi chuyển đổi thành doanh nghiệp không hẳn nằm ở việc họ có được hưởng ưu đãi hay không, mà nằm ở chi phí tuân thủ sau khi chuyển đổi.
Hộ kinh doanh, đặc biệt là các hộ có quy mô rất nhỏ có tâm lý e ngại là khi trở thành doanh nghiệp thì họ sẽ phải thực hiện các quy định phức tạp hơn về quản trị, chế độ kế toán, thuế, kiểm tra, thanh tra chuyên ngành và các thủ tục hành chính khác với chi phí tuân thủ cao hơn.
Chính vì vậy, một trong những chính sách trọng tâm của dự thảo lần này là đơn giản hóa tối đa chi phí tuân thủ đối với nhóm doanh nghiệp được chuyển đổi từ hộ kinh doanh, trong đó có chi phí và thủ tục liên quan đến thuế, kế toán. Đây cũng là chính sách quan trọng nhằm thể chế hoá chủ trương tại Nghị quyết số 68/NQ-TW của Bộ Chính trị về phát triển kinh tế tư nhân, theo đó: thu hẹp tối đa sự chênh lệch, tạo mọi điều kiện thuận lợi về tổ chức quản trị, chế độ tài chính, kế toán để khuyến khích hộ kinh doanh chuyển đổi thành doanh nghiệp.
Về phương pháp tính thuế, dự thảo đề xuất nâng ngưỡng doanh thu để doanh nghiệp được lựa chọn phương pháp tính thuế đơn giản, từ mức 3 tỷ đồng lên 10 tỷ đồng/năm.
Theo tính toán của chúng tôi, với ngưỡng doanh thu 10 tỷ đồng/năm, hơn 99% cá nhân và hộ kinh doanh hiện nay sẽ có quyền lựa chọn phương pháp tính thuế đơn giản. Đồng thời, khoảng 81% doanh nghiệp nhỏ và vừa cũng sẽ thuộc nhóm được lựa chọn phương pháp này.
Việc áp dụng phương pháp tính thuế đơn giản cũng kéo theo việc đơn giản hóa chế độ kế toán. Thay vì phương pháp kế toán phức tạp có thể yêu cầu nhiều loại sổ sách, với phương pháp đơn giản, doanh nghiệp chỉ cần thực hiện chế độ sổ sách phù hợp, ở mức tối giản.
Mục tiêu cuối cùng là giảm chi phí và thời gian tuân thủ cho doanh nghiệp, để doanh nghiệp có thể dành nhiều nguồn lực hơn cho hoạt động sản xuất, kinh doanh và phát triển thị trường.
Bà vừa đề cập đến việc giảm chi phí tuân thủ cho hộ kinh doanh khi chuyển thành doanh nghiệp. Vậy dự thảo có tiếp cận như thế nào đối với mô hình doanh nghiệp một người?
Bà Trịnh Thị Hương: Một nội dung rất đáng chú ý trong dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa lần này là chính sách đối với mô hình doanh nghiệp một người.
Thực tế, doanh nghiệp một người không phải là một mô hình hoàn toàn mới trên thế giới. Trong bối cảnh công nghệ số, trí tuệ nhân tạo (AI) và các giải pháp công nghệ ngày càng phát triển, chủ doanh nghiệp hiện nay có thể sử dụng nhiều phần mềm, nền tảng số và công cụ AI để thực hiện những công việc mà trước đây cần đến nhiều nhân sự.
Điều này đang tạo ra xu hướng doanh nghiệp có quy mô nhân sự rất nhỏ, thậm chí chỉ có một người, nhưng vẫn có thể tổ chức và vận hành hoạt động kinh doanh hiệu quả.
Mô hình này gần đây trở nên phổ biến ở một số quốc gia như Ấn Độ, Trung Quốc, Mỹ, Singapore và một số nước khác.
Về mặt pháp luật Việt Nam, chúng ta thực tế cũng đã có mô hình tương tự. Đó chính là công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ theo quy định của Luật Doanh nghiệp.
Thực hiện chỉ đạo của Chính phủ và Bộ trưởng, trong quá trình xây dựng dự án Luật, chúng tôi đã nghiên cứu để đơn giản hóa tối đa mô hình quản trị đối với doanh nghiệp một người.
Theo đó, nếu một hộ kinh doanh chuyển đổi thành doanh nghiệp một người, tức công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ, và đáp ứng tiêu chí về quy mô siêu nhỏ, thì có thể được áp dụng mô hình quản trị tối giản nhất.
Ví dụ, doanh nghiệp có thể không phải tổ chức bộ máy quản trị phức tạp, không nhất thiết phải có Chủ tịch công ty và kế toán trưởng; đồng thời được áp dụng phương pháp tính thuế đơn giản nhất và chế độ kế toán phù hợp với quy mô siêu nhỏ.
Mục tiêu là tạo ra một mô hình doanh nghiệp đơn giản, dễ thành lập, dễ vận hành và chi phí tuân thủ thấp, phù hợp với những cá nhân đang kinh doanh ở quy mô nhỏ nhưng có mong muốn chuyên nghiệp hóa hoạt động kinh doanh của mình.
Trân trọng cảm ơn bà!
Trần Nam (t/h)
